

Le mystère de la fin du mois
Dernière semaine du mois. Le solde est plus bas que ce que vous attendiez — peut-être nettement plus bas. Vous êtes là, à rejouer mentalement les dernières semaines pour comprendre.
Loyer : oui. Courses : quelques fois, certes. Mais ça ne devrait pas tout expliquer.
C'est une des expériences financières les plus courantes, et elle ne dépend pas du niveau de revenus. On peut bien gagner sa vie et finir le mois quand même perplexe. Le souci, ce n'est pas en général de claquer sans réfléchir — c'est que dépenser reste largement invisible tant qu'on ne le rend pas visible.
Ce qui absorbe vraiment votre argent
Avant les solutions, autant comprendre où sont les fuites habituelles. Quelques catégories concentrent la majorité des dépenses « surprise ».
Les abonnements oubliés
En moyenne, on a entre 10 et 15 abonnements récurrents. On peut en citer la moitié à n'importe quel moment. Le reste se renouvelle en silence — services de streaming, stockage cloud, apps utilisées deux fois, salle de sport prise il y a six mois.
Chacun fait 5–15 €. Cumulés, ils peuvent grignoter 80–150 € par mois sans qu'aucune décision d'achat ne soit prise.
Les petits achats du quotidien
Un café chaque jour de travail : autour de 70 € par mois. Deux livraisons de repas par semaine : 120 €. Un en-cas l'après-midi au boulot : 50 €.
Aucune de ces dépenses ne semble importante sur l'instant — c'est précisément pour ça qu'elles s'accumulent. Vous ne choisissez pas consciemment de mettre 240 € par mois sur ces trois choses. Mais c'est ce que ça représente.
Les frais qui se collent à chaque achat
Catégorie plus récente, mais en pleine croissance. Quand vous commandez à manger, le plat n'est qu'une partie : frais de livraison, frais de service, supplément petite commande, pourboire. Un repas à 12 € devient souvent une transaction à 22 €. Idem avec les tarifs dynamiques des VTC, les suppléments de livraison express et les frais de change quand vous voyagez.
Ces sommes n'ont rarement leur ligne sur le relevé — elles fusionnent avec le montant de la transaction. Faciles à louper.
Les coûts irréguliers mais prévisibles
Abonnements annuels qui tombent une fois par an. Dépenses de saison — vêtements quand le temps change, cadeaux des fêtes, contrôle technique. Pas mensuels, donc absents de votre modèle mental « ce que je dépense d'habitude ». Mais lissés, ils peuvent peser un montant mensuel non négligeable.
Trois façons de savoir vraiment
1. L'audit manuel (douloureux une fois, éclairant à vie)
Sortez vos relevés bancaires et de carte des deux ou trois derniers mois. Reprenez chaque opération et écrivez la catégorie à côté. Faites la somme.
Ça prend 2–3 heures et ce n'est pas drôle. Mais si vous ne l'avez jamais fait, c'est presque toujours surprenant. Les chiffres ne collent pas à ce que vous imaginiez — parfois de loin. Pour beaucoup, le faire une seule fois suffit à rendre les habitudes de dépense tangibles.
La limite : c'est rétrospectif et ponctuel. Ça ne vous aide pas à suivre la suite.
2. L'analyse de dépenses de la banque
La plupart des apps bancaires proposent désormais un récap des dépenses. Les transactions sont catégorisées automatiquement et affichées en graphiques.
C'est mieux que rien, mais la catégorisation est souvent fausse ou floue. Le liquide n'apparaît pas. Les libellés sont fréquemment incompréhensibles. Vous obtenez une image partielle, pas complète.
3. Une app dédiée au suivi des dépenses
La méthode la plus complète : vous notez les dépenses au fil de l'eau, scan de tickets pour la majorité et saisie texte pour le reste. Vous bâtissez un historique en temps réel de tout ce que vous avez dépensé — carte, espèces, en ligne, à l'étranger.
Au bout d'une à deux semaines, des schémas apparaissent. Au bout d'un mois, vous avez une base claire. C'est la méthode qui répond précisément et complètement à « où passe mon argent ? ».
Ce que les gens découvrent en général
Les premières semaines de suivi honnête font ressortir presque toujours les mêmes choses :
La livraison de repas coûte plus qu'il n'y paraît. Entre les frais et la fréquence, c'est souvent la plus grosse surprise. Beaucoup réalisent qu'ils dépensent 150–300 € par mois en livraison sans avoir jamais considéré ça comme une vraie catégorie.
Il y a des abonnements qu'on n'utilise pas. Quasi à chaque fois, au moins un abonnement se renouvelle depuis des mois sans intérêt. Souvent plus d'un.
Le « de temps en temps » n'est pas si rare. « Je commande à emporter de temps en temps » signifie en général 2–3 fois par semaine quand on regarde les données. « J'achète rarement en ligne » se transforme souvent en plusieurs petites commandes par semaine.
Rien de tout ça ne veut dire que vous dépensez « mal ». Ça veut juste dire que l'image est désormais juste, et que vous pouvez décider sur la base de la réalité plutôt que d'estimations.
Quoi faire des informations
Pas besoin d'agir radicalement. La conscience seule fait souvent évoluer le comportement — non pas parce que vous suivez des règles, mais parce que l'information change la façon dont les décisions « se sentent ».
Si vous voulez agir sur ce que vous découvrez, voici la voie la moins coûteuse :
Annulez d'abord les abonnements inutilisés. C'est le seul changement qui ne coûte rien et n'exige aucune discipline continue. Une fois fait, économie chaque mois.
Repérez les schémas, ne luttez pas contre. Si vous dépensez beaucoup en livraison, pas besoin d'y renoncer totalement. Vous pouvez juste choisir plus consciemment — une commande de moins par semaine, ou cuisiner les soirs où vous auriez sinon commandé.
Fixez un seul objectif souple, pas dix règles strictes. Tenter de restreindre cinq catégories d'un coup marche rarement. Choisir un sujet où vous serez plus conscient a un bien meilleur historique.
Suivre n'est pas un projet
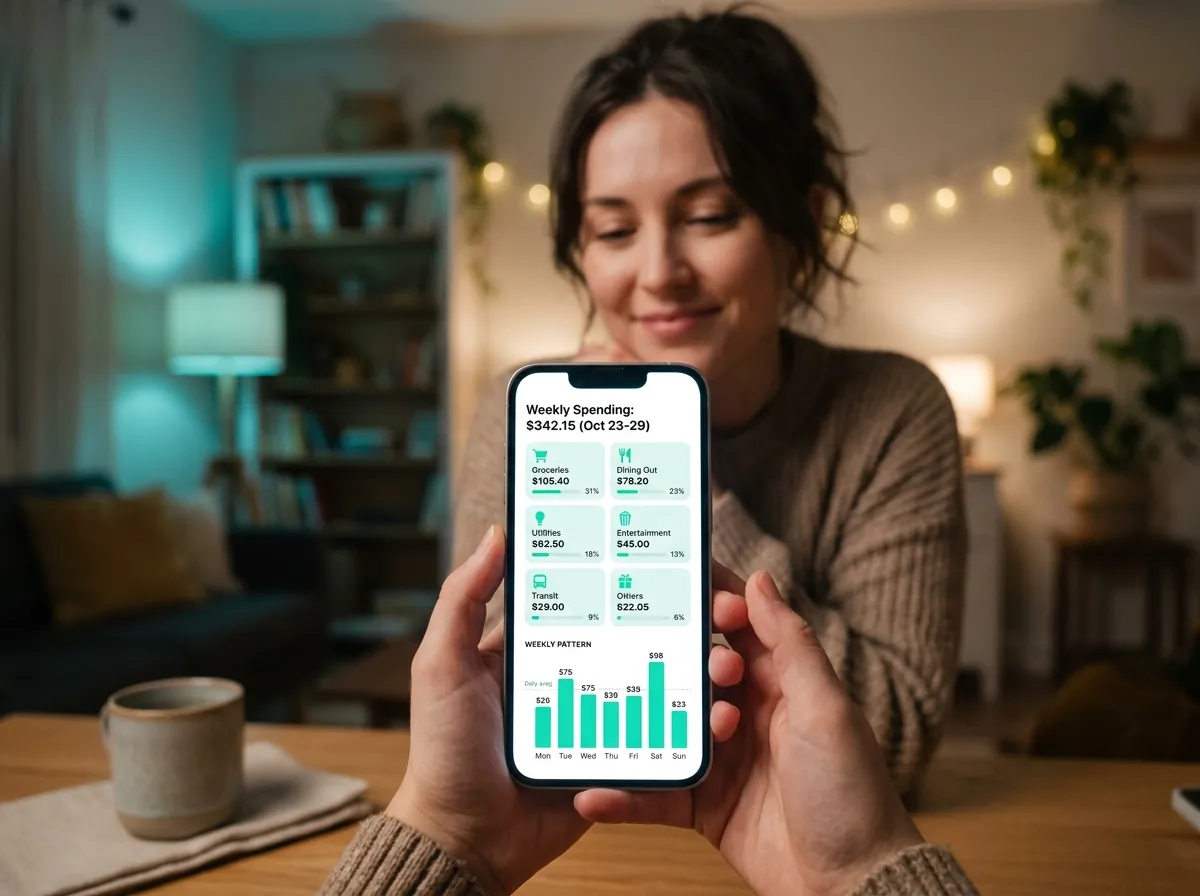
Ce qui rebute la plupart des gens, c'est l'idée que suivre, ça veut dire des heures de tableur chaque mois. Non.
Scanner un ticket quand on le reçoit. Taper une note rapide quand on paie en liquide. Survoler le récap hebdo. Tout le système est là. Pour la plupart, dix minutes par semaine suffisent à garder un tableau clair.
Le difficile, ce n'est pas le suivi — c'est juste de commencer.
Si vous voulez un outil simple pour démarrer, TrackCent gère le scan et la catégorisation automatiquement. Pas de connexion bancaire, pas de configuration, pas de budget obligatoire. Disponible sur l'App Store — gratuit pour démarrer.


