

L'argument pour connecter sa banque
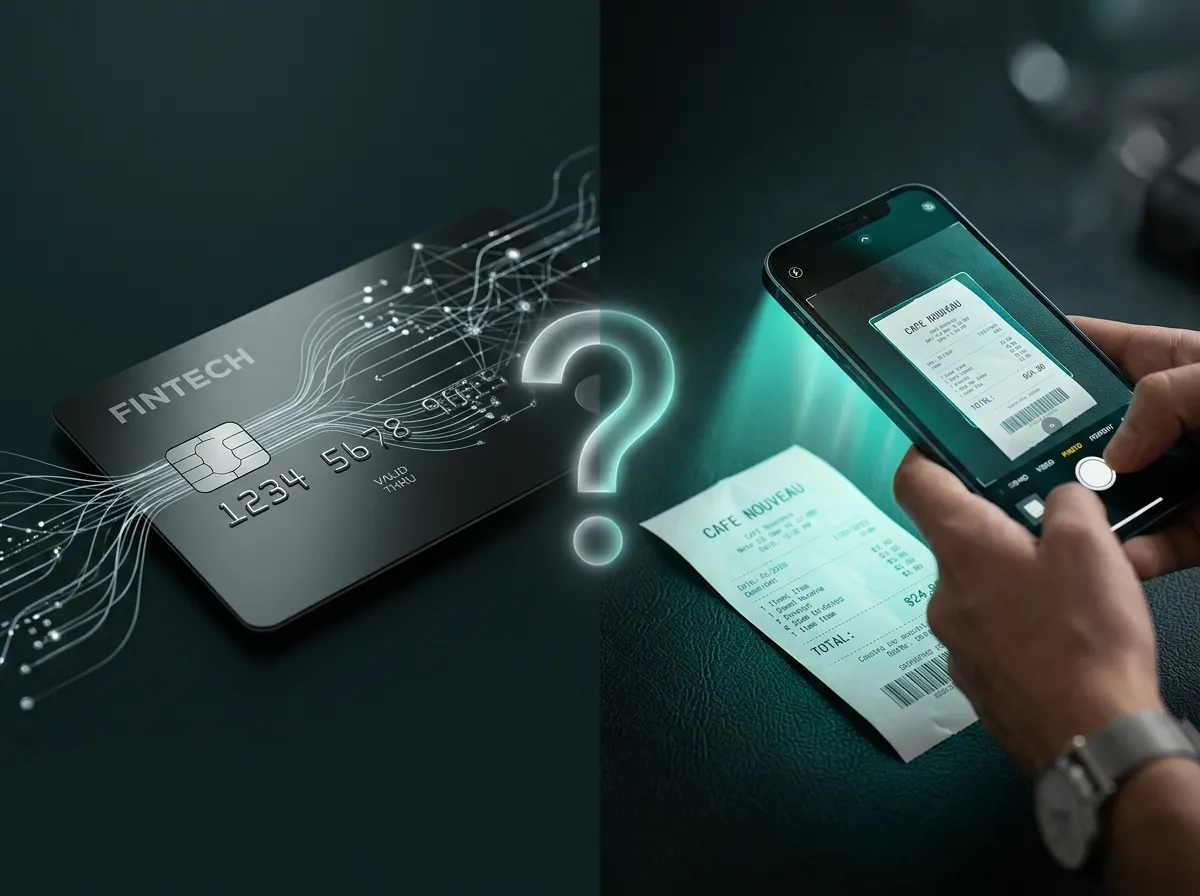
La synchro bancaire semble le choix évident pour un suivi sans effort. On connecte le compte une fois, et chaque paiement par carte arrive tout seul. Pas de photos, pas de saisie, rien à mémoriser.
Si vous mettez tout sur une seule carte et n'utilisez jamais d'espèces, ça marche correctement. Pour la majorité — surtout si vous voyagez, payez parfois en liquide ou partagez des additions — ça laisse passer pas mal de choses.
Ce que la synchro bancaire rate vraiment
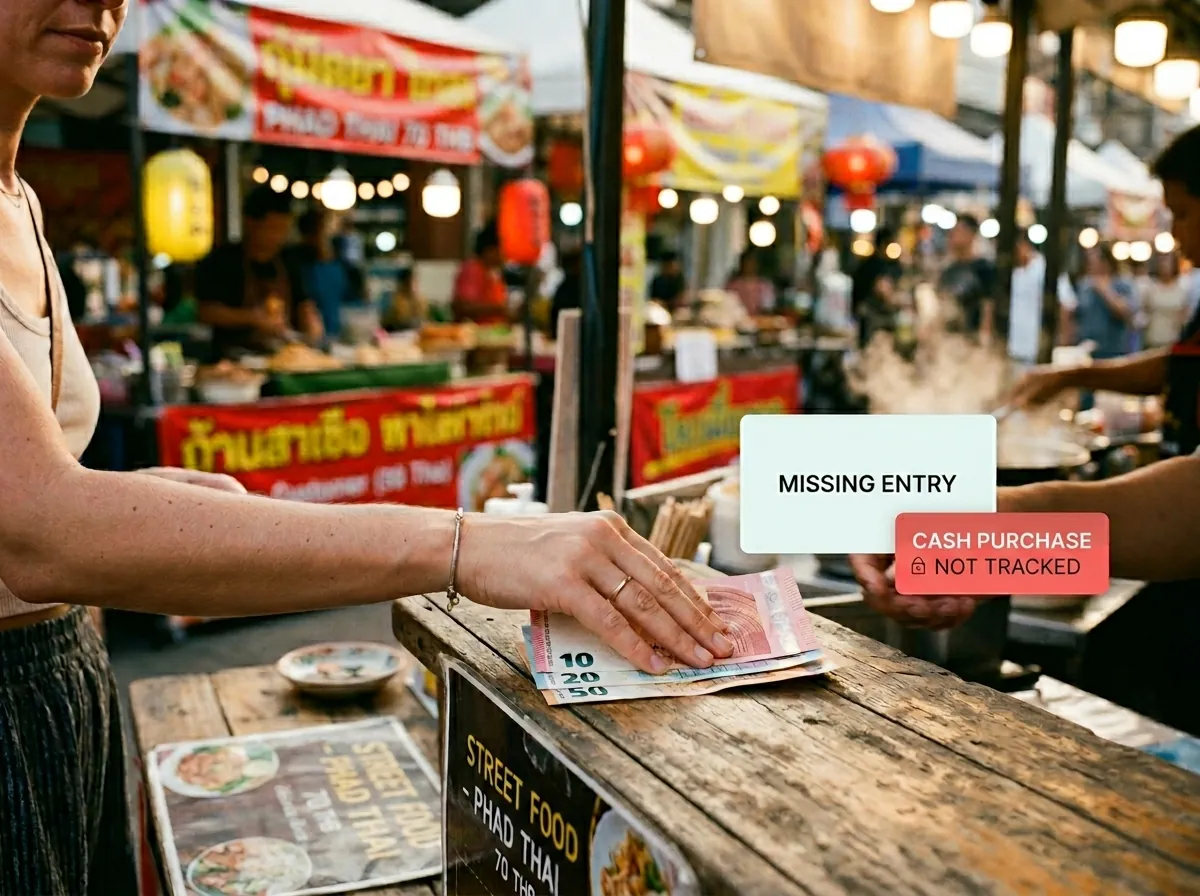
Les paiements en espèces. Évident, mais important. Si vous avez payé en liquide, ce n'est pas passé par la banque. Marchés, street food, pourboires, paiements informels — rien n'apparaît.
Le contexte utile. Les transactions bancaires ressemblent souvent à : « AMZN MKTP US2X4JK8 » ou « CB EN MAGASIN 00127 REF 44821 »*. Vous savez en général ce que c'était, mais ce libellé rend la catégorisation automatique peu fiable.
Les additions partagées. Quatre personnes dînent, l'une règle 120 € en carte. Son relevé affiche 120 €, alors qu'elle ne devait payer que 30 € en réalité. Pour les trois autres, rien n'apparaît.
La rapidité. Beaucoup de transactions mettent 1 à 3 jours à apparaître comme réglées, et certaines opérations en attente sont mal catégorisées. Du temps réel, ça n'en a que le nom.
La complexité à l'étranger. Les paiements à l'étranger peuvent s'afficher dans la mauvaise devise, mal se catégoriser ou apparaître avec des noms abrégés en langue locale impossibles à reconnaître.
Comment le scan de tickets comble ces manques
Quand vous photographiez un ticket, l'app lit les vraies données du papier : le nom du commerçant tel qu'il apparaît, le montant exact, la date et, dans bien des cas, le détail des articles.
Le déroulé :
1. Vous payez et recevez un ticket
2. Vous ouvrez votre app de dépenses et touchez le bouton appareil photo
3. Vous visez le ticket avec votre téléphone
4. L'IA lit commerçant, total, date et devise
5. Elle propose une catégorie en fonction du type de commerce
6. Vous vérifiez (ou validez simplement) et enregistrez
Total : cinq à huit secondes. La saisie a des données propres et lisibles — pas un code mystérieux.
La combinaison qui fonctionne le mieux
Le scan de tickets et la synchro bancaire ne s'excluent pas, mais pour la plupart des usages personnels, le scan seul donne déjà une image plus précise et plus complète :
| Scan de tickets | Synchro bancaire | |
|---|---|---|
| Paiements en espèces | ✅ Oui | ❌ Non |
| Temps réel | ✅ Immédiat | ⚠️ Délai de 1 à 3 jours |
| Nom de commerçant correct | ✅ Lu sur le ticket | ⚠️ Souvent abrégé |
| Additions partagées | ✅ On scanne sa part | ❌ Affiche le total |
| Plusieurs devises | ✅ Lu sur le ticket | ⚠️ Conversion parfois fausse |
| Vie privée (pas d'accès banque) | ✅ Pas requis | ❌ Identifiants nécessaires |
Mais si vous voulez une image fidèle de ce que vous avez vraiment dépensé — espèces incluses, voyages compris, dîners partagés inclus — scanner les tickets au moment où on les reçoit reste la méthode la plus complète.
Astuces pour des scans propres
Quelques habitudes qui rendent le scan plus rapide et plus précis :
Scannez à la caisse, pas plus tard. Les tickets papier se froissent et pâlissent. Le papier thermique, en particulier, devient illisible en quelques jours. Scanner tout de suite, et c'est réglé.
Posez-le à plat si possible. La plupart des scanners IA gèrent bien les angles raisonnables, mais un ticket posé sur une surface se lit mieux qu'un ticket tenu en l'air.
Ne visez pas la perfection. Même si le scanner se trompe sur un champ, le corriger prend cinq secondes. Un scan auto imparfait reste plus rapide qu'une saisie manuelle.
Pour les reçus dématérialisés, utilisez la saisie texte. Confirmations de commande, achats in-app, renouvellements d'abonnement — pas de papier à scanner. Tapez juste une note courte : « Spotify 9,99 » ou « commande Amazon 34,50 ».
Le scanner de tickets de TrackCent gère tout ça — plusieurs devises, tickets partiels et saisie texte rapide pour ceux sans papier. Sans connexion bancaire. À télécharger sur l'App Store.


