

Ay sonu gizemi
Ayın son haftası. Banka bakiyeniz beklediğinizden düşük — belki epey düşük. Orada oturup son birkaç haftayı kafanızda yeniden oynatıyor, durumu açıklamaya çalışıyorsunuz.
Kira: tabii. Market: birkaç kez, evet. Ama bu hepsini açıklamamalı.
Bu, insanların yaşadığı en yaygın finansal deneyimlerden biridir ve belirli bir gelir düzeyine has değildir. İyi kazanırsınız ve yine de ay sonunda kafanız karışık kalır. Sorun genelde kontrolsüz harcama değildir — sorun, harcamanın görünür kılana dek büyük ölçüde görünmez olmasıdır.
Paranızı asıl emen şeyler
Çözümlere geçmeden önce, boşlukların genelde nerede olduğunu anlamak değerli. Sürpriz harcamanın çoğunu birkaç kategori açıklar.
Unuttuğunuz abonelikler
Ortalama bir kişide 10 ila 15 yinelenen abonelik bulunur. Herhangi bir anda yarısını sayabilirsiniz. Geri kalanlar her ay sessizce yenilenir — yayın platformları, bulut depolama, iki kez kullandığınız uygulamalar, altı ay önceki spor salonu üyeliği.
Her biri 100–300 TL. Birlikte tek bir harcama kararı tetiklemeden ayda 1.500–3.000 TL'yi sessizce götürebilirler.
Küçük günlük alışverişler
Her iş günü bir kahve: ayda yaklaşık 1.000 TL. Haftada iki yemek siparişi: 1.700 TL. İş yerinde her öğleden sonra atıştırmalık: 700 TL.
Hiçbiri o anda büyük bir karar gibi gelmez — tam da bu yüzden birikirler. Bilinçli olarak ayda 3.400 TL'yi bu üç şeye ayırmıyorsunuz. Ama toplama bu kadar oluyor.
Alışverişlerin üstüne yığılan ücretler
Daha yeni ama büyüyen bir kategori. Yemek siparişi verdiğinizde yemek, bedelin yalnızca bir parçasıdır: kurye ücreti, hizmet bedeli, küçük sipariş ek ücreti, bahşiş. 200 TL'lik bir yemek çoğu zaman 350 TL'lik bir işleme dönüşür. Aynı hikâye taksi/araç çağırma uygulamalarındaki yoğunluk fiyatları, aynı gün teslimat ek ücretleri ve seyahatte döviz çevrim komisyonları için de geçerli.
Bu tutarlar genelde hesap özetinde kendi satırını almaz — işlem tutarına karışır. Gözden kaçırması kolaydır.
Düzensiz ama tahmin edilebilir maliyetler
Yılda bir gelen yıllık abonelikler. Mevsimsel harcamalar — hava değişince yeni kıyafet, bayram hediyeleri, araç muayenesi. Aylık değiller, bu yüzden "normalde ne harcarım" zihinsel modeline girmezler. Ama aylık yayıldığında yine kayda değer bir maliyet çıkabilir.
Gerçekten anlamanın üç yolu
1. Manuel denetim (bir kez acılı, sonsuza dek aydınlatıcı)
Son iki-üç ayın banka ve kredi kartı ekstresini çıkarın. Her işlemi gözden geçirip yanına kategorisini yazın. Toplayın.
Bu 2–3 saat sürer ve eğlenceli değildir. Ama daha önce hiç yapmadıysanız genelde gerçekten şaşırtıcıdır. Sayılar beklediğinizden farklı çıkar — bazen çok farklı. Çoğu insan için bunu bir kez yapmak, harcama örüntülerini elle tutulur kılmaya yeter.
Sınırı: geriye dönük ve tek seferliktir. Bundan sonrasını takip etmenize yardım etmez.
2. Bankanın kendi harcama analizi
Çoğu banka uygulaması artık bir tür harcama özeti sunuyor. İşlemler otomatik kategorilere yerleştirilip grafiklerde gösteriliyor.
Hiç yoktan iyidir, ama kategorilendirme sıkça yanlış ya da bulanık olur. Nakit alımlar görünmez. Satıcı adları çoğu zaman tanınmazdır. Tam değil, kısmi bir tablo elde edersiniz.
3. Adanmış bir gider takibi uygulaması
En kapsamlı yöntem: harcamaları yaparken kaydedersiniz, çoğu için fiş tarama, geri kalan için hızlı metin kullanırsınız. Harcadığınız her şeyin gerçek zamanlı bir kaydını oluşturursunuz — kart, nakit, çevrim içi, uluslararası.
Bir-iki hafta sonra örüntüler görünür hale gelir. Bir ay sonra net bir referans noktanız olur. "Param nereye gidiyor?" sorusuna doğru ve eksiksiz cevap veren yöntem budur.
İnsanların genellikle keşfettikleri
Dürüst takibin ilk birkaç haftası neredeyse her zaman aynı keşifleri yüzeye çıkarır:
Yemek siparişi göründüğünden pahalıdır. Hizmet bedelleri ve sıklığın bileşimi genelde en büyük sürprizdir. Birçok kişi, ciddi bir kategori olarak görmediği halde teslimatlara ayda 600–1.500 TL harcadığını fark eder.
Kullanmadıkları abonelikler vardır. Neredeyse her zaman, aylardır yenilenip duran ve artık ihtiyaç duyulmayan en az bir abonelik bulunur. Genelde birden fazla.
"Arada sırada" aslında arada sırada değildir. "Sadece arada bir paket sipariş ediyorum" verilere bakıldığında genelde haftada 2–3 kez demektir. "Nadiren çevrim içi alışveriş yaparım" sık sık haftada birkaç küçük sipariş çıkar.
Bunların hiçbiri "yanlış" harcadığınız anlamına gelmez. Sadece tablonun artık doğru olduğu ve kararları tahmine değil gerçekliğe dayanarak alabileceğiniz anlamına gelir.
Bilgiyle ne yapmalı
Sert bir şey yapmanıza gerek yok. Tek başına farkındalık çoğu zaman davranışı doğal yoldan değiştirir — kurallara uyduğunuz için değil, bilgi kararların hissini değiştirdiği için.
Bulgularınızla ilgili bir şey yapmak isterseniz, en az çabalı yol şudur:
Önce kullanılmayan abonelikleri iptal edin. Hiç maliyeti olmayan ve sürekli disiplin gerektirmeyen tek değişiklik budur. Bir kez yapın, her ay tasarruf edin.
Örüntüleri fark edin, onlarla savaşmayın. Yemek siparişine çok harcıyorsanız tamamen yemin etmenize gerek yok. Sadece daha bilinçli seçebilirsiniz — haftada bir sipariş eksiltebilir veya normalde sipariş vereceğiniz akşamlar yemek pişirebilirsiniz.
On katı kuraldan tek bir yumuşak hedef daha iyidir. Aynı anda beş kategoriyi kısıtlamaya çalışmak nadiren işe yarar. Daha bilinçli olmak için tek bir konu seçmek çok daha iyi bir geçmişe sahiptir.
Takip bir proje olmak zorunda değil
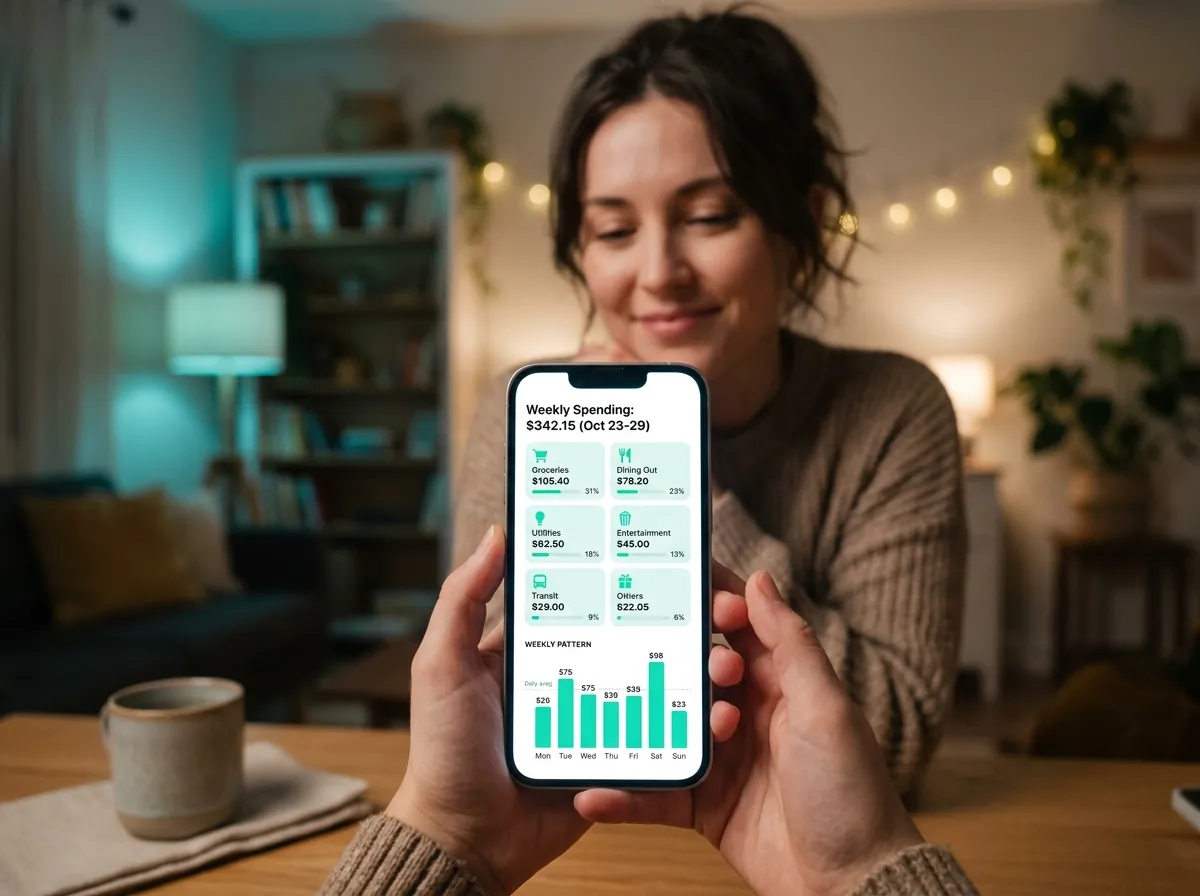
Çoğu insanı kaçıran şey, gider takibinin her ay saatlerce tablo işi anlamına geleceği fikri. Öyle olmak zorunda değil.
Aldığınızda fişi tarayın. Nakit ödediğinizde hızlı bir not yazın. Haftalık özete bir göz atın. Tüm sistem bu. Çoğu insan için haftada on dakika net bir tablo tutmak için yeterli.
Zor olan kısım takibin kendisi değil — başlamak.
Başlamak için basit bir araç istiyorsanız, TrackCent fiş taramayı ve kategorilendirmeyi otomatik halleder. Banka bağlantısı yok, kurulum yok, zorunlu bütçe yok. App Store'da — başlamak ücretsiz.


