

Bankayı bağlamayı savunan görüş
Banka senkronizasyonu, zahmetsiz gider takibi için bariz seçim gibi görünür. Hesabı bir kez bağlarsınız ve her kart işlemi otomatik olarak görünür. Fotoğraf yok, yazı yazma yok, hatırlanacak şey yok.
Her şeyi tek karta yüklüyor ve hiç nakit kullanmıyorsanız, bu makul biçimde işe yarar. Çoğu insan için — özellikle seyahat eden, arada nakit ödeyen veya hesabı bölüşen herkes için — bayağı bir şey gözden kaçar.
Banka senkronizasyonu aslında neyi kaçırıyor
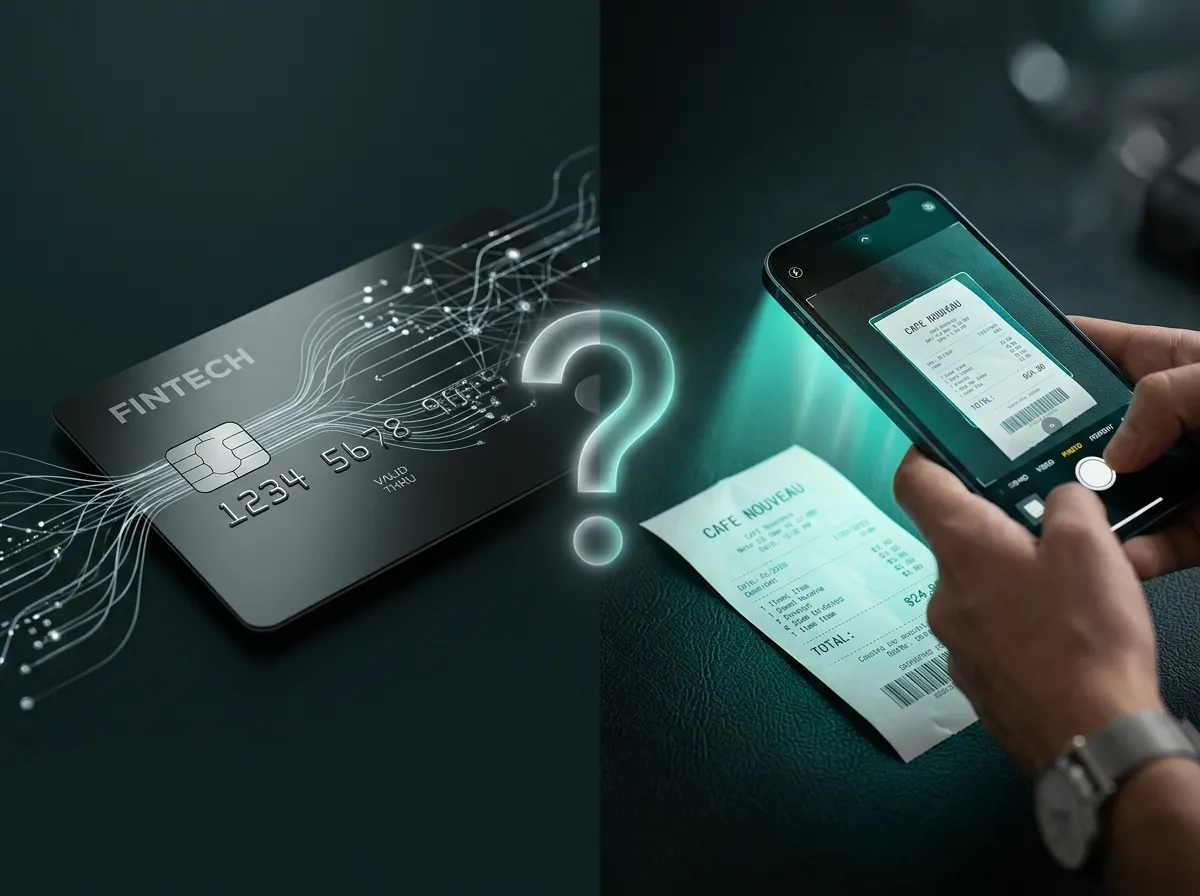
Nakit alışverişler. Bariz ama önemli. Nakit ödediyseniz bankanızdan geçmedi. Pazarlar, sokak yemeği, bahşiş, gayri resmi ödemeler — hiçbiri görünmez.
Faydalı bağlam. Banka işlemleri çoğu zaman şuna benzer: "AMZN MKTP US2X4JK8" veya "POS DEBIT 00127 TXN REF 44821"*. Genelde ne olduğunu bilirsiniz ama bu açıklama otomatik kategorilendirmeyi güvenilmez kılar.
Bölünen hesaplar. Dört kişi yemeğe çıksa ve biri 480 TL'lik hesabı kartla ödese, ekstresinde 480 TL görünür — payı sadece 120 TL olsa bile. Diğer üçünde hiçbir şey görünmez.
Hız. Pek çok işlem sonuçlanmış olarak görünmesi 1–3 gün alır ve bazı bekleyen tutarlar yanlış kategorilendirilir. Gerçek zamanlı sayılmaz.
Sınır ötesi karmaşa. Yurt dışı işlemleri yanlış para biriminde görünebilir, doğru kategorilendirilemeyebilir veya tanıyamayacağınız yerel dilde kısaltılmış satıcı adlarıyla gelebilir.
Fiş taramanın bu boşlukları kapatma şekli
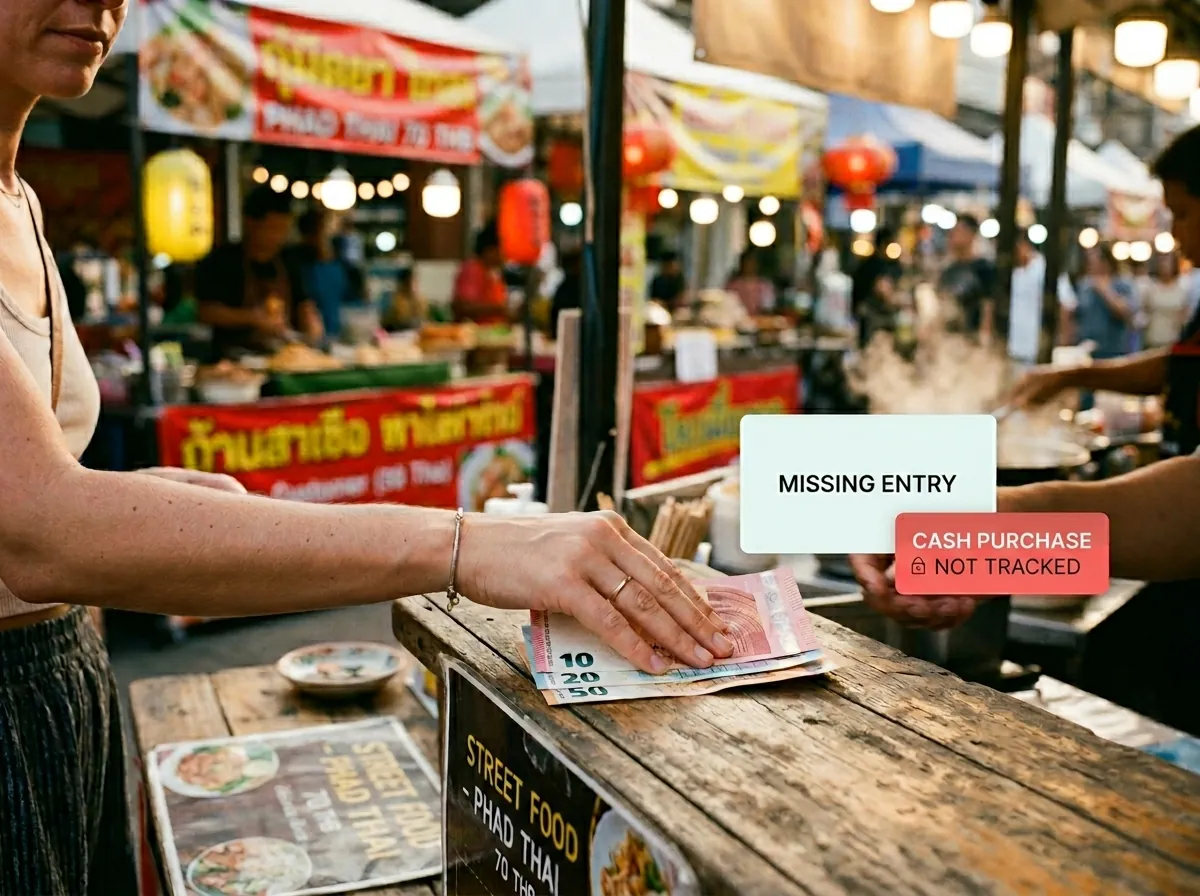
Bir fişi fotoğrafladığınızda, uygulama kâğıttaki gerçek verileri okur: fişte göründüğü haliyle satıcı adı, tam tutar, tarih ve birçok durumda tek tek kalemler.
Süreç şöyle:
1. Ödüyorsunuz ve fiş alıyorsunuz
2. Gider uygulamanızı açıp kamera düğmesine dokunuyorsunuz
3. Telefonu fişe doğrultuyorsunuz
4. Yapay zekâ satıcı, toplam, tarih ve para birimini okuyor
5. Satıcı türüne göre bir kategori öneriyor
6. Gözden geçiriyorsunuz (veya sadece onaylıyorsunuz) ve kaydediyorsunuz
Toplam süre: beş ile sekiz saniye. Sonuçtaki kayıtta temiz, okunabilir veriler vardır — şifre gibi bir referans numarası değil.
En iyi sonuç veren kombinasyon
Fiş tarama ve banka senkronizasyonu birbirini dışlamaz, ama çoğu kişisel kullanım senaryosunda yalnızca fiş tarama bile daha doğru ve kapsamlı bir tablo verir:
| Fiş tarama | Banka senkronizasyonu | |
|---|---|---|
| Nakit alışverişler | ✅ Evet | ❌ Hayır |
| Gerçek zamanlı | ✅ Anında | ⚠️ 1–3 gün gecikme |
| Doğru satıcı adı | ✅ Fişten okunur | ⚠️ Çoğu zaman kısaltılmış |
| Bölünen hesaplar | ✅ Kendi payınızı tarayın | ❌ Toplam tutarı gösterir |
| Birden fazla para birimi | ✅ Fişten okunur | ⚠️ Dönüşüm yanlış olabilir |
| Gizlilik (banka erişimi yok) | ✅ Gerekmez | ❌ Banka kimlik bilgisi gerekir |
Ama gerçekten ne harcadığınızın doğru bir resmini istiyorsanız — nakit, seyahat, bölüşülen yemekler dahil — fişleri o anda taramak daha kapsamlı bir yöntemdir.
Temiz fiş taramaları için ipuçları
Taramayı daha hızlı ve daha doğru kılan birkaç alışkanlık:
Kasada tarayın, sonra değil. Kâğıt fişler buruşur ve solar. Özellikle termal kâğıt birkaç gün içinde okunamaz hale gelebilir. Hemen tarayın, hiç kafanıza takmazsınız.
Mümkünse düz koyun. Çoğu yapay zekâ tarayıcısı makul açılarla iyi başa çıkar ama düz bir yüzeyde duran fiş, havada tutulan bir fişten daha güvenilir okunur.
Mükemmellik peşinde olmayın. Tarayıcı bir şeyi yanlış okusa bile, bir alanı düzeltmek beş saniye sürer. Kusurlu bir otomatik tarama bile elle girişten daha hızlıdır.
Dijital makbuzlar için hızlı metin kullanın. Sipariş onayları, uygulama içi alımlar, abonelik yenilemeleri — bunların taranacak fotoğrafı yoktur. Sadece kısa bir not yazın: "Spotify 9,99" veya "Amazon sipariş 34,50".
TrackCent'in fiş tarayıcısı bunların hepsini halleder — birden fazla para birimi, kısmi fişler ve kâğıdı olmayanlar için hızlı metin girişi. Banka bağlantısı gerekmez. App Store'dan indirebilirsiniz.


