

Il mistero di fine mese
Ultima settimana del mese. Il saldo del conto è più basso del previsto — magari parecchio più basso. Lì, a rivedere mentalmente le ultime settimane, a cercare di farti i conti.
Affitto: sì. Spesa: qualche volta, certo. Ma questo non dovrebbe spiegare tutto.
È una delle esperienze finanziarie più comuni e non riguarda un livello di reddito particolare. Puoi guadagnare bene e ritrovarti comunque perplesso a fine mese. Il problema raramente è "spendere a caso" — è che spendere è in larga parte invisibile finché non lo rendi visibile.
Cosa assorbe davvero i tuoi soldi
Prima delle soluzioni, conviene capire dove sono di solito le falle. Poche categorie spiegano quasi tutta la spesa "a sorpresa".
Abbonamenti dimenticati
In media si hanno tra 10 e 15 abbonamenti ricorrenti. Ne ricordi circa la metà in qualsiasi momento. Gli altri si rinnovano in silenzio ogni mese — servizi di streaming, cloud storage, app usate due volte, palestra di sei mesi fa.
Singolarmente sono 5–15 €. Insieme possono erodere 80–150 € al mese senza far prendere nemmeno una decisione di spesa.
Piccoli acquisti quotidiani
Un caffè ogni giorno lavorativo: circa 70 € al mese. Due consegne di cibo a settimana: 120 €. Uno spuntino del pomeriggio in ufficio: 50 €.
Nessuna di queste spese sembra una scelta importante sul momento — è proprio per questo che si sommano. Non stai scegliendo consapevolmente di spendere 240 € al mese su quelle tre cose. Ma è quello che viene fuori.
Commissioni che si attaccano agli acquisti
Categoria più recente, ma in crescita. Quando ordini cibo a domicilio, il piatto è solo una parte del costo: spese di consegna, costo di servizio, supplemento ordine piccolo, mancia. Un pasto da 12 € spesso diventa una transazione da 22 €. Stessa storia con i prezzi dinamici dei ride sharing, le maggiorazioni per consegna in giornata e le commissioni di cambio in viaggio.
Questi importi non hanno quasi mai una riga propria sull'estratto — si fondono nella transazione. Facili da non vedere.
Costi irregolari ma prevedibili
Abbonamenti annuali che cadono una volta l'anno. Spese stagionali — vestiti nuovi al cambio di stagione, regali di Natale, bollo auto. Non sono mensili, quindi non rientrano nel modello mentale di "quanto spendo di solito". Ma spalmati nel mese possono pesare parecchio.
Tre modi per scoprirlo davvero
1. L'audit manuale (doloroso una volta, illuminante per sempre)
Tira fuori gli ultimi due o tre estratti del conto e della carta. Scorri ogni transazione e annota la categoria a fianco. Somma.
Ci vogliono 2–3 ore e non è divertente. Ma se non l'hai mai fatto, di solito è davvero sorprendente. I numeri non corrispondono a quello che immaginavi — a volte molto distanti. Per molte persone, farlo una sola volta basta a rendere reali i propri schemi di spesa.
Il limite: è retrospettivo e una tantum. Non ti aiuta ad andare avanti.
2. L'analisi spese della banca
Quasi tutte le app bancarie offrono ormai un riepilogo delle spese. Le transazioni vengono categorizzate in automatico e mostrate in grafici.
Meglio di niente, ma la categorizzazione è spesso sbagliata o vaga. I contanti non compaiono. I nomi degli esercenti sono spesso irriconoscibili. Hai un'immagine parziale, non completa.
3. Un'app dedicata alle spese
Il metodo più completo: registri le spese man mano, scansionando gli scontrini per gran parte e usando il testo veloce per il resto. Costruisci uno storico in tempo reale di tutto ciò che hai speso — carta, contanti, online, all'estero.
Dopo una o due settimane, gli schemi diventano visibili. Dopo un mese, hai una base chiara. È il metodo che dà una risposta accurata e completa a "dove finiscono i miei soldi?".
Quello che la gente scopre di solito
Le prime settimane di tracking onesto fanno emergere quasi sempre le stesse cose:
Il cibo a domicilio costa più di quanto sembri. Tra commissioni e frequenza, è di solito la sorpresa più grande. Molti scoprono di spendere 150–300 € al mese in consegne senza averla mai considerata una categoria seria.
Ci sono abbonamenti che non usano. Quasi sempre c'è almeno un abbonamento che si rinnova da mesi e che non serve più. Spesso più di uno.
L'"ogni tanto" non è ogni tanto. "Ordino da asporto solo qualche volta" significa quasi sempre 2–3 volte a settimana, dati alla mano. "Compro raramente online" diventa spesso più piccoli ordini a settimana.
Niente di tutto questo significa che stai spendendo "male". Significa solo che ora la fotografia è precisa, e puoi decidere sulla base della realtà invece che sull'approssimazione.
Cosa farne delle informazioni
Non devi fare nulla di drastico. La sola consapevolezza tende a cambiare il comportamento in modo naturale — non perché stai seguendo regole, ma perché l'informazione cambia il modo in cui le decisioni "si sentono".
Se vuoi agire su quello che scopri, la via di minor sforzo è questa:
Disdici prima gli abbonamenti che non usi. È l'unico cambiamento che non costa nulla e non richiede disciplina continua. Lo fai una volta, risparmi ogni mese.
Nota gli schemi, non combatterli. Se spendi molto in consegne, non serve giurare di non ordinarne mai più. Puoi solo scegliere con più consapevolezza — un ordine in meno a settimana, o cucinare proprio nelle sere in cui altrimenti avresti ordinato.
Fissa un solo obiettivo morbido, non dieci regole rigide. Cercare di limitare cinque categorie tutte insieme funziona quasi mai. Sceglierne una su cui essere più consapevoli ha un track record molto migliore.
Tracciare non deve essere un progetto
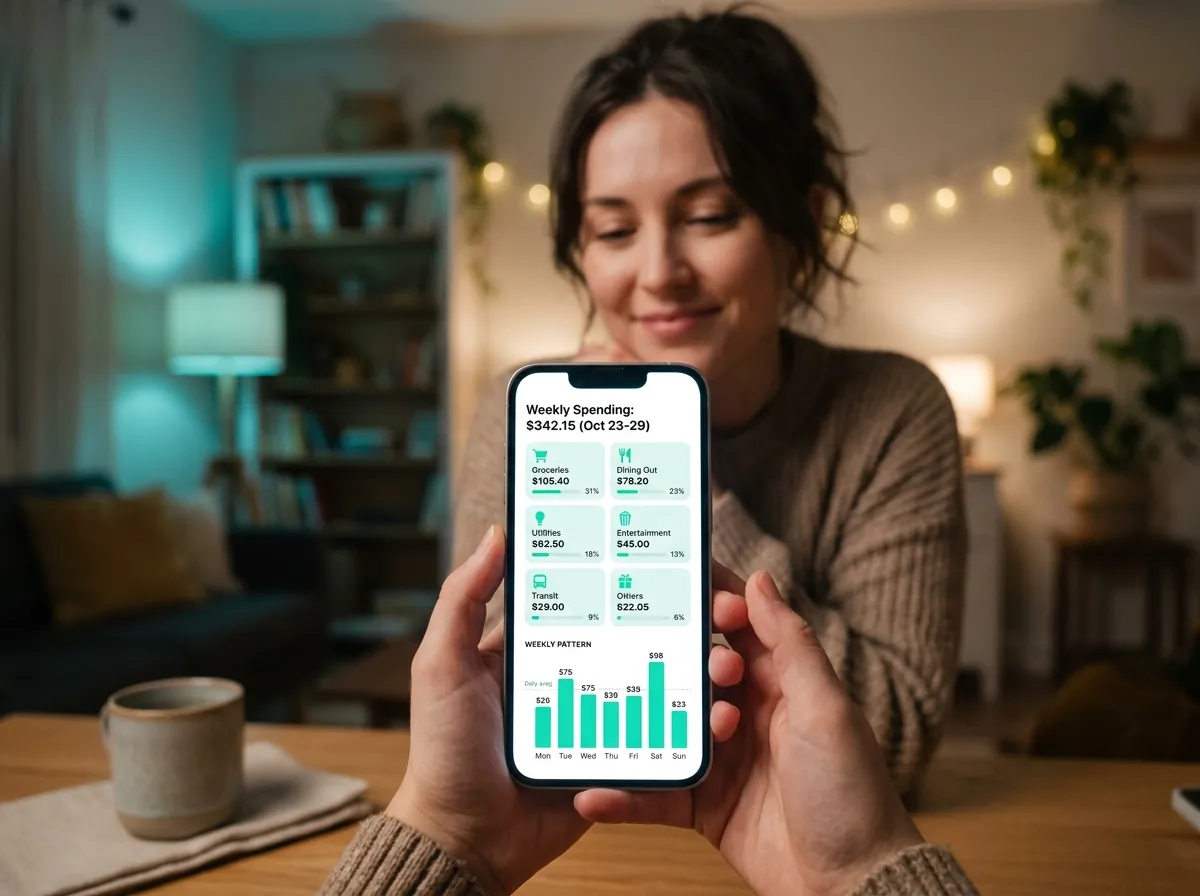
Quello che blocca la maggior parte delle persone è immaginare che tracciare voglia dire ore di foglio di calcolo ogni mese. Non è così.
Scansiona lo scontrino quando ti arriva. Scrivi una nota veloce quando paghi in contanti. Dai un'occhiata al riepilogo settimanale. Tutto il sistema è qui. Per la maggior parte, dieci minuti a settimana bastano per mantenere un quadro chiaro.
La parte difficile non è il tracking — è solo iniziare.
Se cerchi uno strumento semplice per partire, TrackCent gestisce in automatico scansione e categorizzazione. Niente collegamento bancario, niente setup, niente budget obbligatorio. È sull'App Store — gratuito per iniziare.


