

Perché collegare la banca sembra la scelta giusta
La sincronizzazione bancaria sembra l'opzione ovvia per un tracking senza fatica. Colleghi il conto una volta e ogni transazione con carta arriva da sola. Niente foto, niente da digitare, niente da ricordare.
Se metti tutto su una sola carta e non usi mai contanti, funziona discretamente. Per la maggior parte — soprattutto chi viaggia, paga ogni tanto in contanti o divide il conto — si lascia per strada parecchie cose.
Cosa si lascia sfuggire davvero la sincronizzazione bancaria
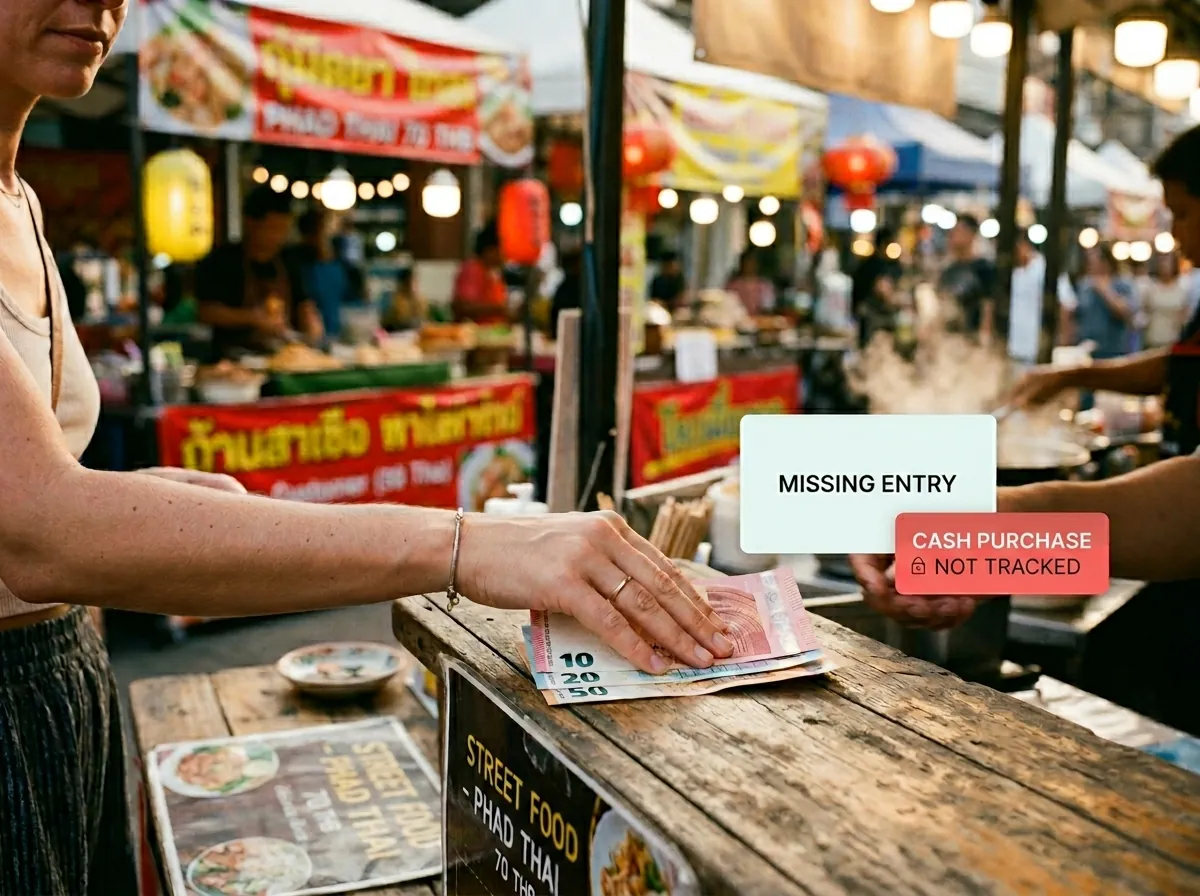
Acquisti in contanti. Ovvio, ma pesante. Se hai pagato in contanti, non è passato dalla banca. Mercati, cibo di strada, mance, pagamenti informali — niente compare.
Contesto utile. Le transazioni in banca sono spesso tipo: "AMZN MKTP US2X4JK8" o "POS 00127 RIF 44821"*. In genere sai cos'era, ma quella descrizione rende inaffidabile la categorizzazione automatica.
Conti divisi. Quattro persone a cena, una paga 120 € con la carta — sull'estratto le risultano 120 €, anche se a lei spettavano solo 30 €. Per le altre tre non compare nulla.
Velocità. Molte transazioni impiegano 1–3 giorni per essere contabilizzate, e alcune in sospeso vengono categorizzate male. Tempo reale, poco.
Complicazioni all'estero. I pagamenti esteri possono apparire nella valuta sbagliata, non categorizzarsi bene o presentarsi con nomi in abbreviazioni locali che non riconosceresti mai.
Come la scansione scontrini copre i buchi
Quando fotografi uno scontrino, l'app legge i dati reali dalla carta: il nome dell'esercente come compare sullo scontrino, l'importo esatto, la data e, in molti casi, le singole voci.
Il flusso è così:
1. Paghi e ricevi lo scontrino
2. Apri la tua app delle spese e tocchi il pulsante della fotocamera
3. Punti il telefono sullo scontrino
4. L'IA legge esercente, totale, data e valuta
5. Suggerisce una categoria in base al tipo di esercente
6. Confermi (o solo approvi) e salvi
Tempo totale: cinque-otto secondi. La voce ha dati puliti e leggibili — non un codice criptico.
La combinazione che funziona meglio
Scansione scontrini e sincronizzazione bancaria non si escludono, ma per la maggior parte degli usi personali la sola scansione dà già un quadro più preciso e completo:
| Scansione scontrini | Sincronizzazione bancaria | |
|---|---|---|
| Acquisti in contanti | ✅ Sì | ❌ No |
| Tempo reale | ✅ Immediato | ⚠️ Ritardo di 1–3 giorni |
| Nome esercente corretto | ✅ Letto dallo scontrino | ⚠️ Spesso abbreviato |
| Conti divisi | ✅ Scansioni la tua parte | ❌ Mostra l'importo totale |
| Più valute | ✅ Lette dallo scontrino | ⚠️ Conversione spesso imprecisa |
| Privacy (senza accesso al conto) | ✅ Non serve | ❌ Servono le credenziali |
Ma se vuoi un'immagine fedele di quanto hai speso davvero — contanti, viaggi, cene divise comprese — scansionare lo scontrino al volo resta il metodo più completo.
Trucchi per scansioni pulite
Qualche abitudine che rende la scansione più rapida e accurata:
Scansiona in cassa, non dopo. Gli scontrini di carta si stropicciano e sbiadiscono. Quelli termici, in particolare, possono diventare illeggibili in pochi giorni. Scansiona subito e te ne dimentichi.
Mettilo piatto se puoi. I migliori scanner IA reggono angolazioni ragionevoli, ma uno scontrino appoggiato si legge meglio di uno tenuto a mezz'aria.
Non cercare la perfezione. Anche se lo scanner sbaglia un campo, correggerlo richiede cinque secondi. Una scansione automatica imperfetta è comunque più veloce dell'inserimento manuale.
Per gli scontrini digitali, usa il testo veloce. Conferme d'ordine, acquisti in app, rinnovi di abbonamento — non c'è una foto da scansionare. Basta una nota corta: "Spotify 9,99" o "ordine Amazon 34,50".
Lo scanner scontrini di TrackCent gestisce tutto questo — più valute, scontrini parziali e inserimento testuale veloce per ciò che non è in carta. Senza collegare la banca. Scaricalo sull'App Store.


