

Le app di budget hanno un problema
La maggior parte delle app di budget dà per scontato che tu voglia fare un budget. Imposti tetti mensili per categoria, l'app monitora le spese rispetto a quei tetti e ti avvisa quando ti avvicini al limite.
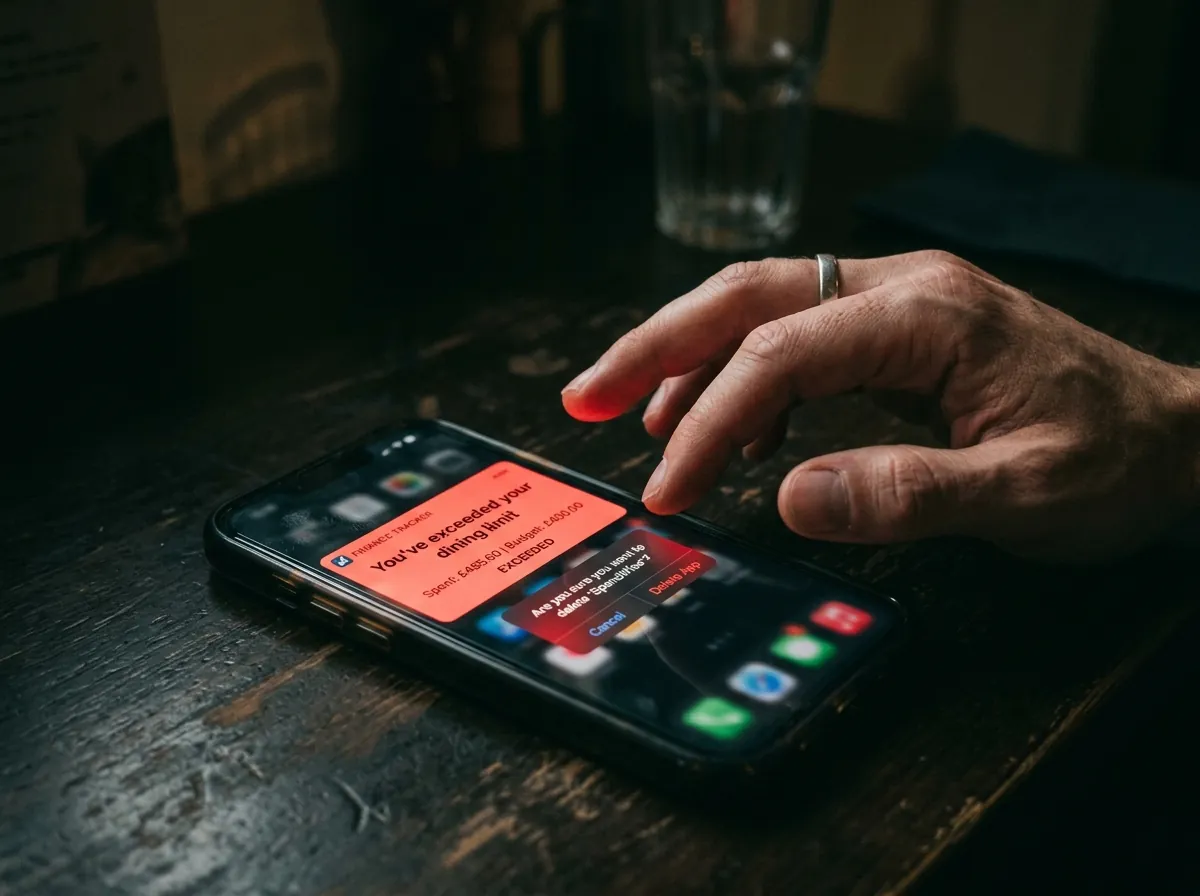
Funziona alla grande se ti piace pianificare le finanze e ti motivano gli obiettivi. Per molte persone, però, succede l'opposto: ogni notifica è un piccolo fallimento, spendere diventa qualcosa da gestire e da punire e, alla fine, smetti proprio di aprire l'app.
Il copione di solito è questo: scarichi l'app, passi un'ora a configurare le categorie, la usi alla lettera per dieci giorni, salti qualche voce, decidi che i dati ormai non servono più e la cancelli. Tre mesi dopo, ricominci da capo.
Se ti suona familiare, il problema non sei tu — è che lo strumento è pensato per un altro tipo di persona.
Quello che ti serve davvero
Il budget vive di restrizione. Quello che la maggior parte delle persone vuole davvero è consapevolezza — un quadro chiaro di dove vanno i soldi, senza il senso di colpa di contorno.
La differenza è grossa. Un budget ti dice che questo mese puoi spendere al massimo 200 € al ristorante. La consapevolezza ti dice che il mese scorso al ristorante hai speso 280 € e quello prima 190 €. Con la consapevolezza hai informazione. Con un budget hai una regola che potrebbe — o no — calzare con la tua vita reale.
Per la maggior parte, già la consapevolezza basta a cambiare comportamento. Vedere il numero — quello vero, non una stima — è quasi sempre sufficiente per innescare aggiustamenti naturali. Non serve un'app che ti dica che hai sforato. Serve un'app che ti dica quanto hai effettivamente speso.
Cosa cercare in un tracker (se odi pianificare)
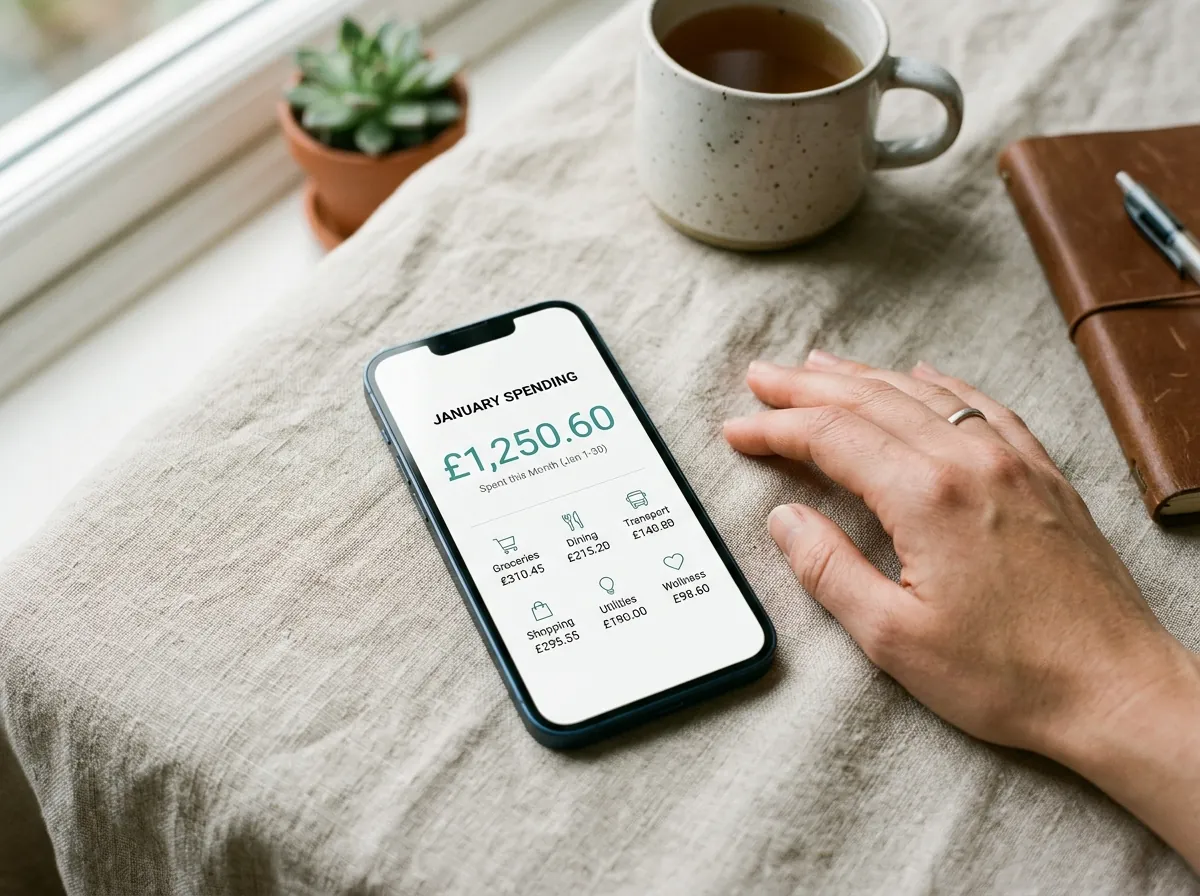
I requisiti sono in fondo semplici:
Inserimento veloce. Aggiungere una spesa dovrebbe richiedere meno di dieci secondi. Se l'app pretende più di due tap per registrare un caffè, prima o poi viene abbandonata.
Categorizzazione automatica. Non dovresti fermarti a pensare se una visita al supermercato sia "spesa" o "casa". L'app dovrebbe dedurlo dal nome dell'esercente.
Niente setup obbligatorio. Apri l'app e vai. Niente schermata "prima costruisci il budget", niente procedura guidata di categorie. Registri solo la prima spesa.
Riepilogo pulito e leggibile. Non quattordici grafici e un "indice di salute finanziaria". Solo: ecco dove sono finiti i soldi questa settimana e come si confrontano con la scorsa.
Collegamento bancario opzionale. Collegare la banca è comodo, ma non dovrebbe essere obbligatorio — e comunque non vede i contanti.
Confronto delle opzioni principali
| App | Scansione scontrini | Senza banca obbligatoria | Piano gratuito | Multivaluta nel free | Senza registrazione iniziale |
|---|---|---|---|---|---|
| TrackCent | ✅ | ✅ | ✅ | ✅ | ✅ |
| Spendee | ✅ | ✅ | ✅ | ❌ | ❌ |
| Monarch Money | ❌ | ❌ | ❌ | ❌ | ❌ |
| YNAB | ❌ | ❌ | ❌ | ❌ | ❌ |
| Copilot | ❌ | ❌ | ❌ | ❌ | ❌ |
YNAB e Monarch sono ottime app — ma costruite intorno al budget e alla sincronizzazione bancaria. Se è quello che cerchi, sono scelte azzeccate. Se vuoi tracciare senza fare un budget e senza collegare la banca, le opzioni si riducono in fretta.
Cominciare senza budget
Ecco come iniziare a tracciare le spese senza dover configurare nulla in anticipo:
Giorno uno: scarichi un'app e registri la prossima spesa. Niente categorie da impostare, niente limiti, niente da pensare. Solo la prossima cosa che paghi.
Prima settimana: continui a registrare. Ogni scontrino, ogni acquisto in contanti. Non guardare ancora i dati — non ne hai abbastanza.
Seconda settimana: dai un'occhiata al riepilogo settimanale. Vedrai qualcosa che non ti aspettavi. Capita a tutti.
Tutto qui. Hai dati reali sulle tue spese e non hai costruito un solo budget per arrivarci.
Quando vorrai farne qualcosa — fissarti un obiettivo morbido, cercare abbonamenti da disdire, capire perché il mese scorso è sembrato così caro — è tutto lì. Ma non sei costretto a usarli per beneficiare del tracking.
L'unica abitudine che fa la differenza
Se c'è una cosa che fa funzionare il tracking nel tempo, è questa: registra la spesa subito, non dopo.
Il "dopo" non arriva. Lo scontrino si perde, il ricordo si sfuma e a fine giornata non sei più sicuro se quel caffè fosse 2,80 € o 3,40 €. Scansiona lo scontrino in cassa o butta giù una nota veloce prima di rimettere via il telefono. Dieci secondi adesso ti risparmiano un sacco di confusione poi.
TrackCent è costruito esattamente per questo — inserimento rapido, categorizzazione automatica, niente collegamento bancario, niente budget da impostare. Se vuoi provarlo, iniziare è gratis ed è disponibile sull'App Store.


