

Das Monatsend-Mysterium
Letzte Woche im Monat. Dein Kontostand ist niedriger als erwartet — vielleicht deutlich niedriger. Du sitzt da und gehst die letzten Wochen im Kopf durch, um es dir zu erklären.
Miete: ja. Lebensmittel: ein paar Mal, klar. Aber das erklärt eigentlich nicht alles.
Das ist eine der häufigsten finanziellen Erfahrungen überhaupt — und kein Phänomen einer bestimmten Einkommensstufe. Du kannst gut verdienen und trotzdem ratlos in den Monatswechsel gehen. Es geht meist nicht um leichtsinniges Ausgeben — es geht darum, dass Ausgaben weitgehend unsichtbar bleiben, bis du sie sichtbar machst.
Was dein Geld tatsächlich auffrisst
Bevor wir zu Lösungen kommen, lohnt sich ein Blick darauf, wo die Lücken üblicherweise sitzen. Ein paar Kategorien sind für den Großteil der „Überraschungs-Ausgaben" verantwortlich.
Vergessene Abos
Im Schnitt hat jeder zwischen 10 und 15 wiederkehrende Abos. Etwa die Hälfte hat man jederzeit im Kopf. Der Rest verlängert sich monatlich klammheimlich — Streamingdienste, Cloud-Speicher, Apps, die du zweimal benutzt hast, ein Fitnessstudio aus dem letzten Halbjahr.
Einzeln 5–15 €. Zusammen sind das ruhig 80–150 € im Monat, ohne dass du je eine bewusste Kaufentscheidung triffst.
Kleine tägliche Käufe
Ein Kaffee an jedem Werktag: rund 70 € im Monat. Zweimal Lieferdienst pro Woche: 120 €. Ein Snack am Nachmittag im Büro: 50 €.
Im Moment der Entscheidung wirkt nichts davon groß — genau deshalb summiert es sich. Du wählst nicht bewusst aus, 240 € im Monat für genau diese drei Dinge auszugeben. Aber genau das kommt heraus.
Gebühren, die sich auf jeden Kauf legen
Eine neuere, aber wachsende Kategorie. Bei Essenslieferungen ist das Gericht nur ein Teil: Liefergebühr, Servicegebühr, Mindermengenzuschlag, Trinkgeld. Aus 12 € Essen wird oft eine Buchung über 22 €. Dasselbe bei Surge-Preisen im Ride-Hailing, Zuschlägen für Same-Day-Lieferung und Wechselkursgebühren auf Reisen.
Diese Beträge bekommen meist keine eigene Zeile auf dem Auszug — sie verschmelzen mit dem Transaktionsbetrag. Leicht zu übersehen.
Unregelmäßige, aber planbare Kosten
Jahresabos, die einmal im Jahr zuschlagen. Saisonale Ausgaben — neue Kleidung beim Wetterwechsel, Weihnachtsgeschenke, Kfz-Steuer. Kein Monatswert, also tauchen sie in deinem Kopfmodell „was ich normalerweise ausgebe" nicht auf. Auf den Monat heruntergerechnet kommen aber durchaus relevante Beträge zusammen.
Drei Wege, es wirklich herauszufinden
1. Das manuelle Audit (einmal schmerzhaft, dauerhaft erhellend)
Hol dir die letzten zwei oder drei Monatsauszüge von Konto und Kreditkarte. Geh jede Buchung durch und schreib die Kategorie daneben. Summier es auf.
Dauert 2–3 Stunden und macht keinen Spaß. Aber wer es noch nie gemacht hat, ist meistens echt überrascht. Die Zahlen weichen von der Erwartung ab — manchmal heftig. Bei vielen Menschen reicht genau dieses einmalige Durchgehen, damit Konsummuster greifbar werden.
Die Einschränkung: rückwärtsgewandt und einmalig. Hilft dir nicht, in Zukunft Schritt zu halten.
2. Die Ausgaben-Auswertung der Bank
Die meisten Banking-Apps bieten heute eine Form von Spending-Übersicht. Buchungen werden automatisch kategorisiert und in Diagrammen gezeigt.
Besser als nichts, aber die Kategorisierung liegt oft daneben oder bleibt vage. Bargeld erscheint nicht. Händlernamen sind häufig kaum zu erkennen. Du bekommst ein Teilbild, kein vollständiges.
3. Eine eigene Ausgaben-App
Die vollständigste Methode: Du erfasst Ausgaben unterwegs, mit Belegscan für das meiste und Quick-Text für den Rest. So entsteht ein Echtzeit-Verlauf von allem, was du ausgegeben hast — Karte, Bargeld, online, im Ausland.
Nach ein bis zwei Wochen werden Muster sichtbar. Nach einem Monat hast du eine klare Basis. Genau diese Methode beantwortet „Wo bleibt mein Geld?" präzise und vollständig.
Was Leute typischerweise entdecken
Die ersten Wochen ehrlichen Trackings fördern fast immer dieselben Erkenntnisse zutage:
Essenslieferungen sind teurer, als sie wirken. Zwischen Servicegebühren und Häufigkeit ist das meist die größte Überraschung. Viele stellen fest, dass sie 150–300 € im Monat für Lieferungen ausgeben, ohne das je als nennenswerten Posten betrachtet zu haben.
Es gibt Abos, die sie nicht nutzen. Praktisch immer läuft mindestens ein Abo seit Monaten weiter, das nicht mehr gebraucht wird. Meist mehr als eines.
Das „gelegentlich" ist nicht gelegentlich. „Ich bestelle nur ab und zu" heißt, sieht man auf die Daten, oft 2–3 Mal pro Woche. „Ich kaufe selten online" entpuppt sich als mehrere Mini-Bestellungen pro Woche.
Nichts davon heißt, du gibst „falsch" aus. Es heißt nur, dass das Bild jetzt stimmt — und du Entscheidungen auf Basis von Realität statt Annahmen treffen kannst.
Was du mit den Informationen anfängst
Du musst nichts Drastisches tun. Bewusstsein allein verändert das Verhalten oft schon — nicht weil du Regeln folgst, sondern weil sich Entscheidungen anders anfühlen, wenn die Information da ist.
Wenn du etwas tun willst, ist das hier der Weg mit dem geringsten Aufwand:
Zuerst ungenutzte Abos kündigen. Die einzige Veränderung, die nichts kostet und keine fortlaufende Disziplin verlangt. Einmal erledigt, jeden Monat gespart.
Muster erkennen, nicht bekämpfen. Wenn du viel für Lieferdienste ausgibst, musst du es nicht komplett verbieten. Vielleicht entscheidest du nur bewusster — eine Bestellung weniger pro Woche, oder kochst genau an den Abenden, an denen du sonst sicher bestellt hättest.
Lieber ein weiches Ziel als zehn harte Regeln. Fünf Kategorien gleichzeitig einschränken zu wollen scheitert fast immer. Sich ein Thema vorzunehmen, bei dem du bewusster bist, hat eine deutlich bessere Bilanz.
Tracking muss kein Projekt sein
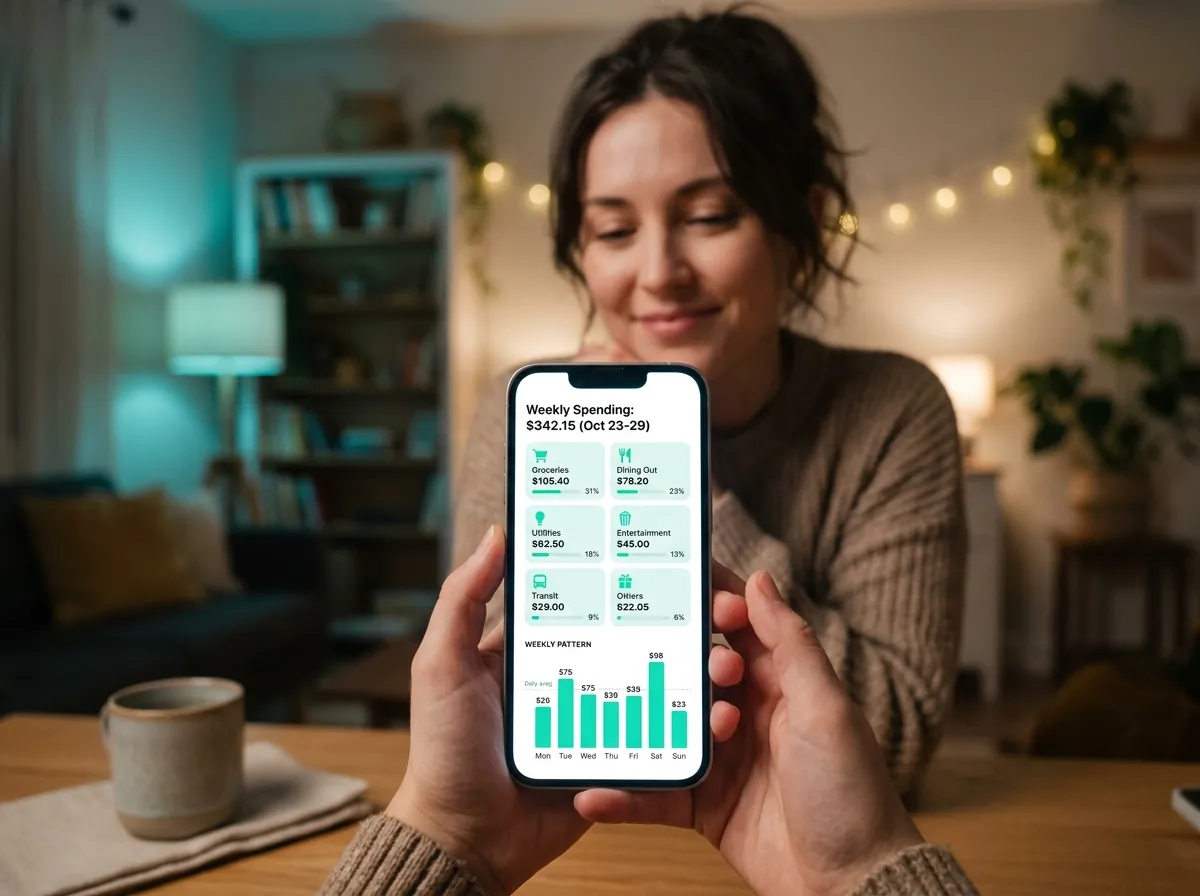
Was viele abschreckt: die Vorstellung, Tracking heiße jeden Monat stundenlange Tabellenarbeit. Muss es nicht.
Beleg scannen, sobald du ihn bekommst. Kurze Notiz, wenn du bar zahlst. Wochenübersicht überfliegen. Das ist das ganze System. Für die meisten reichen zehn Minuten pro Woche, um den Überblick zu halten.
Das Schwere ist nicht das Tracken — es ist das Anfangen.
Wenn du ein einfaches Werkzeug zum Loslegen suchst: TrackCent kümmert sich automatisch um Belegscan und Kategorisierung. Keine Bankverbindung, keine Einrichtung, kein Pflicht-Budget. Gibt's im App Store — Einstieg ist kostenlos.


