

Was für die Bankverbindung spricht
Die Bank zu verbinden klingt nach der naheliegenden Wahl für müheloses Tracking. Konto einmal koppeln, jede Kartentransaktion taucht automatisch auf. Keine Fotos, kein Tippen, nichts zu merken.
Wenn du alles auf eine Karte buchst und nie Bargeld benutzt, funktioniert das ganz ordentlich. Für die meisten — vor allem, wer reist, gelegentlich bar zahlt oder Rechnungen teilt — bleibt aber einiges auf der Strecke.
Was die Bank-Synchronisation tatsächlich übersieht
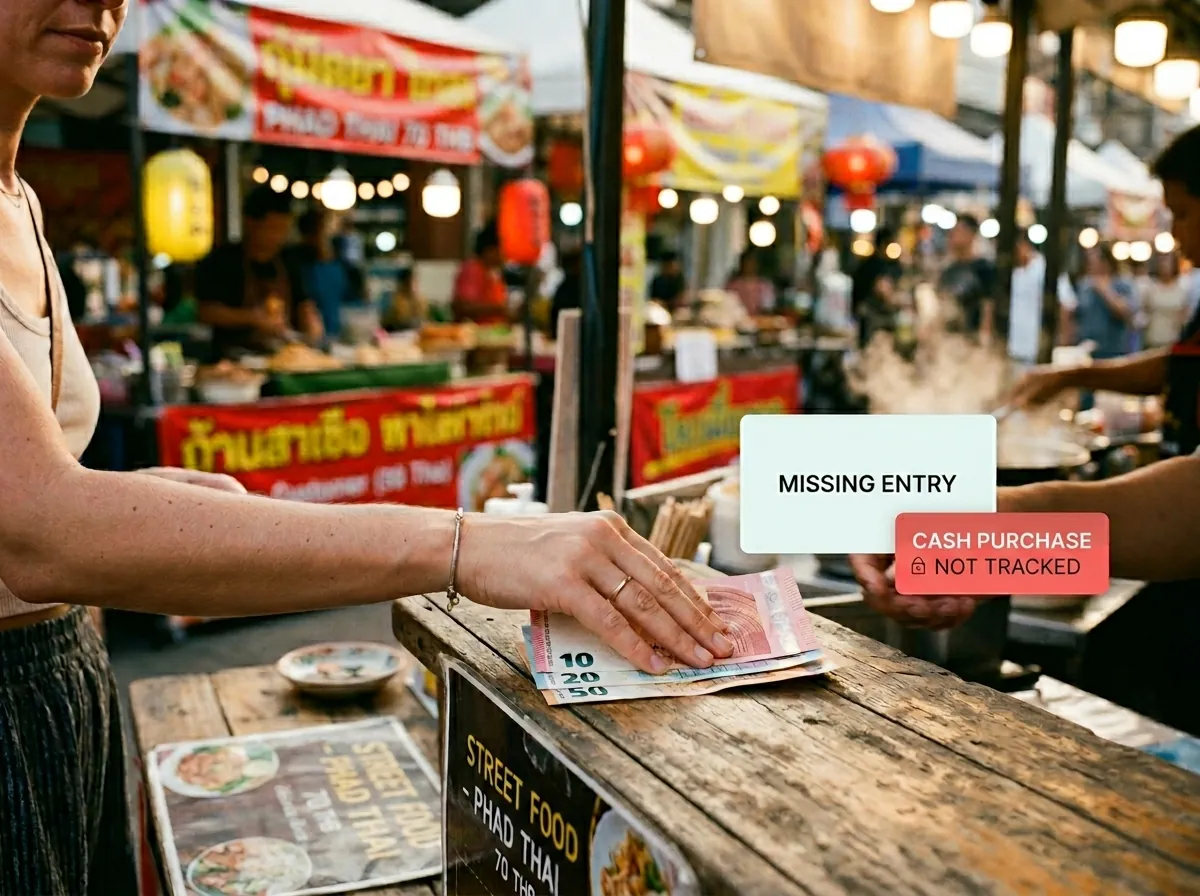
Barzahlungen. Klar, aber gravierend. Wenn du bar bezahlt hast, ist es nicht über deine Bank gelaufen. Wochenmarkt, Imbiss, Trinkgeld, informelle Zahlungen — nichts davon taucht auf.
Nützlicher Kontext. Bankbuchungen sehen oft so aus: „AMZN MKTP US2X4JK8" oder „POS-LASTSCHRIFT 00127 REF 44821"*. Du weißt meist, was es war, aber automatische Kategorisierung wird damit unzuverlässig.
Geteilte Rechnungen. Vier Leute essen gemeinsam, einer zahlt die 120 € mit Karte — sein Auszug zeigt 120 €, auch wenn er nur 30 € davon trägt. Bei den anderen drei taucht nichts auf.
Tempo. Viele Buchungen brauchen 1–3 Tage, bis sie verbucht sind, und einige offene Beträge werden falsch kategorisiert. Echtzeit ist das nicht.
Komplikationen im Ausland. Auslandsbuchungen erscheinen mitunter in der falschen Währung, kategorisieren sich schlecht oder zeigen lokale Abkürzungen, die du im Leben nicht wiedererkennen würdest.
Wie Belegscan diese Lücken schließt
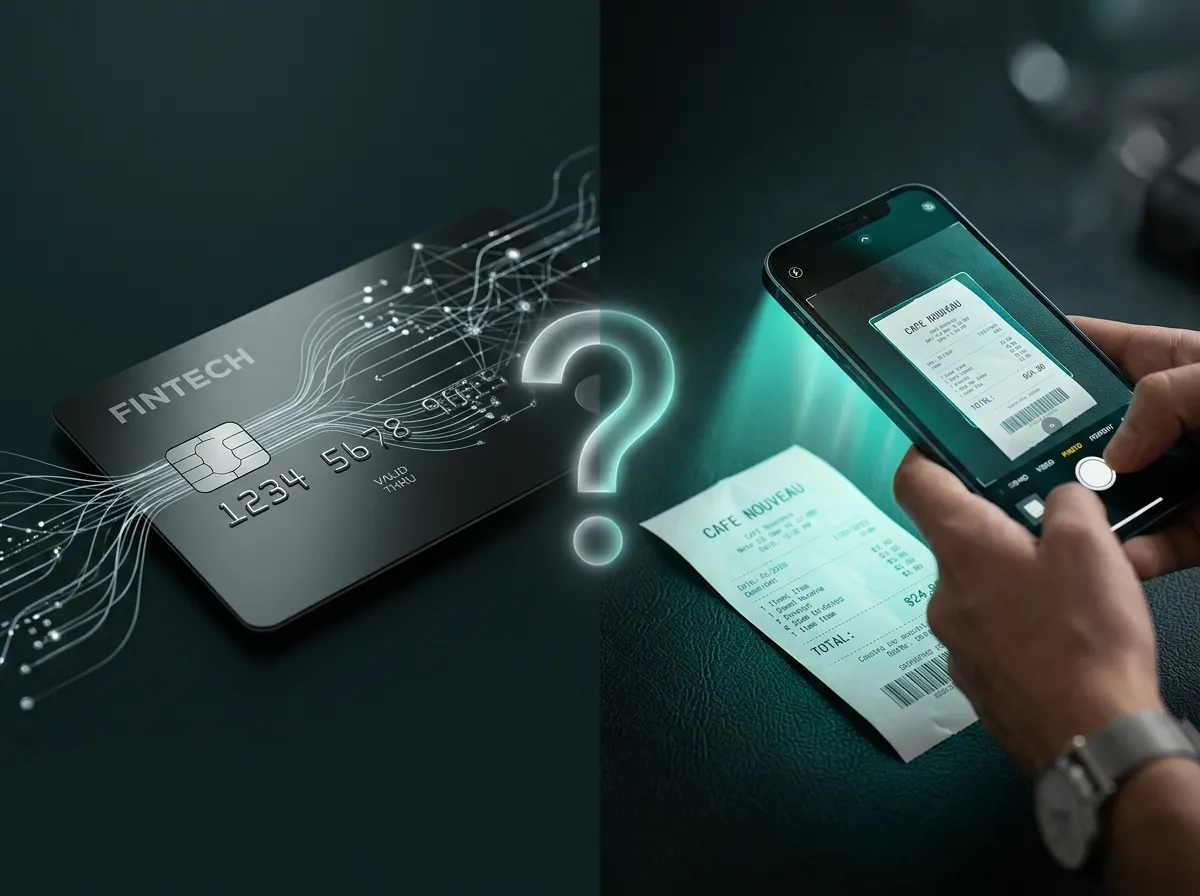
Wenn du einen Beleg fotografierst, liest die App die echten Daten vom Papier: den Händlernamen, wie er auf dem Beleg steht, den genauen Betrag, das Datum und in vielen Fällen die einzelnen Positionen.
Der Ablauf:
1. Du zahlst und bekommst einen Beleg
2. Du öffnest deine Ausgaben-App und tippst auf das Kamerasymbol
3. Du richtest das Handy auf den Beleg
4. Die KI liest Händler, Summe, Datum und Währung
5. Sie schlägt eine Kategorie anhand des Händlertyps vor
6. Du prüfst (oder bestätigst nur) und speicherst
Gesamtdauer: fünf bis acht Sekunden. Der Eintrag enthält saubere, lesbare Daten — keinen kryptischen Buchungsschlüssel.
Die Kombination, die am besten funktioniert
Belegscan und Bank-Sync schließen sich nicht aus, aber für die meisten privaten Fälle liefert allein der Belegscan ein genaueres und vollständigeres Bild:
| Belegscan | Bank-Synchronisation | |
|---|---|---|
| Barzahlungen | ✅ Ja | ❌ Nein |
| Echtzeit | ✅ Sofort | ⚠️ 1–3 Tage Verzögerung |
| Korrekter Händlername | ✅ Direkt vom Beleg | ⚠️ Oft abgekürzt |
| Geteilte Rechnungen | ✅ Eigenen Anteil scannen | ❌ Zeigt vollen Betrag |
| Mehrere Währungen | ✅ Liest direkt vom Beleg | ⚠️ Umrechnung kann schief gehen |
| Datenschutz (kein Bankzugriff) | ✅ Nicht nötig | ❌ Bankdaten erforderlich |
Willst du aber ein genaues Bild davon, was du wirklich ausgegeben hast — Bargeld, Reisen, geteilte Abendessen inklusive —, ist es vollständiger, Belege direkt zu scannen.
Tipps für saubere Belegscans
Ein paar Gewohnheiten, die das Scannen schneller und genauer machen:
An der Kasse scannen, nicht später. Papierbelege werden zerknittert und verblassen. Thermopapier kann nach wenigen Tagen unleserlich sein. Direkt scannen — und du musst dir keine Gedanken machen.
Wenn möglich flach hinlegen. Die meisten KI-Scanner kommen mit normalen Schräglagen klar, aber ein Beleg auf der Theke wird zuverlässiger ausgelesen als einer in der Hand.
Nicht auf Perfektion schielen. Selbst wenn der Scanner ein Feld falsch interpretiert: Korrigieren dauert fünf Sekunden. Ein nicht ganz perfekter Auto-Scan ist immer noch schneller als manuelles Eintippen.
Für digitale Belege Quick-Text nutzen. Bestellbestätigungen, In-App-Käufe, Abo-Verlängerungen — dafür gibt es keinen Beleg zum Scannen. Einfach kurz tippen: „Spotify 9,99" oder „Amazon-Bestellung 34,50".
Der Belegscanner von TrackCent erledigt all das — mehrere Währungen, unvollständige Belege und schnelle Texteingabe für alles ohne Papier. Keine Bankverbindung nötig. Hol dir die App im App Store.


