

Budget-Apps haben ein Problem
Die meisten Budget-Apps gehen davon aus, dass du budgetieren willst. Du legst Monatslimits pro Kategorie fest, die App vergleicht deine Ausgaben mit diesen Limits und meldet sich, wenn du dich der Grenze näherst.
Das funktioniert großartig, wenn du Spaß an Finanzplanung hast und dich Ziele motivieren. Für viele Menschen ist es allerdings das Gegenteil hilfreich: Jede Push-Nachricht fühlt sich nach Versagen an, Ausgeben wirkt wie etwas, das man verwalten und bestrafen muss, und am Ende öffnest du die App schlicht nicht mehr.
Der Ablauf ist meist derselbe: App herunterladen, eine Stunde Kategorien einrichten, zehn Tage diszipliniert pflegen, ein paar Einträge vergessen, Daten als unbrauchbar abhaken und löschen. Drei Monate später wieder von vorn.
Wenn dir das bekannt vorkommt, liegt es nicht an dir — das Werkzeug ist schlicht für einen anderen Menschentyp gebaut.
Was du wirklich brauchst
Bei Budgets geht es um Einschränkung. Was die meisten Menschen tatsächlich wollen, ist Bewusstsein — ein klares Bild davon, wohin das Geld geht, ohne den Schuldgefühl-Aufschlag.
Der Unterschied ist groß. Ein Budget sagt dir, dass du diesen Monat nur 200 € fürs Essengehen ausgeben darfst. Bewusstsein sagt dir, dass du letzten Monat 280 € fürs Essengehen ausgegeben hast und im Monat davor 190 €. Mit Bewusstsein hast du Information. Mit einem Budget hast du eine Regel, die zu deinem echten Leben passen kann — oder eben nicht.
Bei den meisten verändert allein das Bewusstsein das Verhalten. Die echte Zahl zu sehen — nicht eine Schätzung — reicht in der Regel, um auf natürliche Weise gegenzusteuern. Du brauchst keine App, die dir sagt, dass du zu viel ausgegeben hast. Du brauchst eine App, die dir sagt, was du tatsächlich ausgegeben hast.
Worauf es bei einem Tracker ankommt (wenn du Budgetieren hasst)
Die Anforderungen sind eigentlich überschaubar:
Schnelle Eingabe. Eine Ausgabe einzutragen sollte unter zehn Sekunden dauern. Wenn die App mehr als zwei Taps für einen Kaffee verlangt, wird sie irgendwann ignoriert.
Automatische Kategorisierung. Du solltest nicht überlegen müssen, ob ein Supermarktbesuch „Lebensmittel" oder „Haushalt" ist. Die App sollte das aus dem Händlernamen ableiten.
Keine Pflicht-Einrichtung. App auf, los geht's. Kein „Erst dein Budget einrichten"-Bildschirm, kein Kategorie-Assistent. Einfach die erste Ausgabe erfassen.
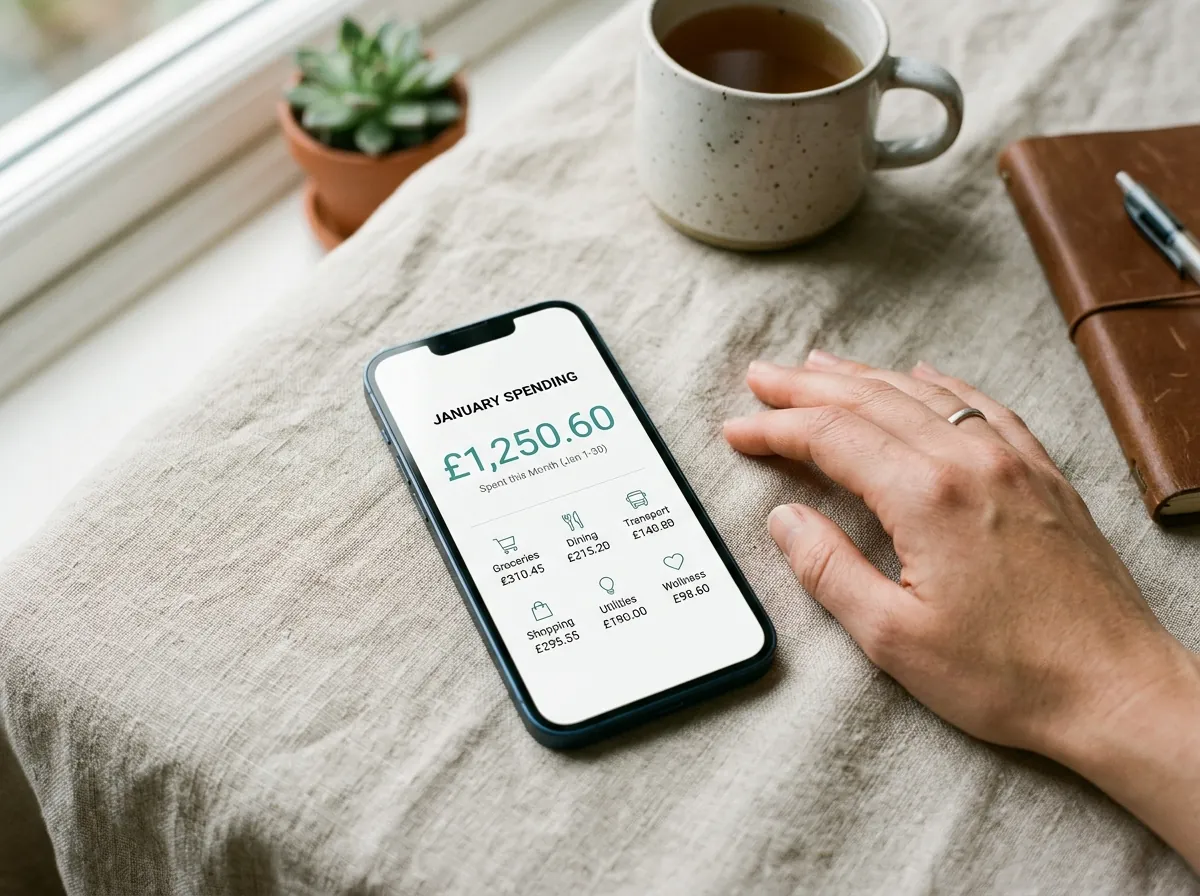
Saubere, lesbare Übersicht. Nicht vierzehn Diagramme und ein „Finanz-Gesundheits-Score". Nur: hier ist dein Geld diese Woche hingegangen, und so sieht der Vergleich zur Vorwoche aus.
Optionale Bankverbindung. Die Bank zu verbinden ist bequem, sollte aber nicht Pflicht sein — und Bargeld erfasst sie ohnehin nicht.
Vergleich der wichtigsten Optionen
| App | Beleg-Scan | Ohne Bank nutzbar | Kostenlos | Mehrwährung im Free-Tarif | Ohne Anmeldung starten |
|---|---|---|---|---|---|
| TrackCent | ✅ | ✅ | ✅ | ✅ | ✅ |
| Spendee | ✅ | ✅ | ✅ | ❌ | ❌ |
| Monarch Money | ❌ | ❌ | ❌ | ❌ | ❌ |
| YNAB | ❌ | ❌ | ❌ | ❌ | ❌ |
| Copilot | ❌ | ❌ | ❌ | ❌ | ❌ |
YNAB und Monarch sind hervorragende Apps — aber rund um Budgetieren und Konto-Sync entworfen. Wenn du genau das willst, sind sie super. Wenn du ohne Budget und ohne Bankverbindung tracken willst, schmilzt die Auswahl schnell zusammen.
Ohne Budget anfangen
So fängst du an, deine Ausgaben zu erfassen, ohne vorher etwas einrichten zu müssen:
Tag eins: App laden und die nächste Ausgabe erfassen. Keine Kategorien einrichten, keine Limits setzen, nicht groß überlegen. Einfach das nächste, was du bezahlst, eintragen.
Erste Woche: weiter erfassen. Jeder Beleg, jeder Bareinkauf. Schau dir die Daten noch nicht an — du hast noch zu wenige.
Zweite Woche: wirf einen Blick in die Wochenübersicht. Du wirst etwas sehen, das du nicht erwartet hast. Geht allen so.
Das war's. Du hast jetzt echte Daten zu deinem Konsumverhalten — und kein einziges Budget angelegt.
In dem Moment, in dem du etwas mit den Daten anfangen willst — ein weiches Ziel setzen, Abos zum Kündigen suchen, verstehen, warum sich der letzte Monat so teuer anfühlte — ist alles da. Aber du musst nichts davon tun, um vom Tracking zu profitieren.
Die eine Gewohnheit, die den Unterschied macht
Wenn eine Sache dafür sorgt, dass Tracking hängenbleibt, dann diese: Ausgaben sofort erfassen, nicht später.
„Später" passiert nicht. Der Beleg geht verloren, die Erinnerung wird unscharf, und am Abend bist du dir nicht mehr sicher, ob der Kaffee 2,80 € oder 3,40 € war. Beleg an der Kasse scannen oder eine kurze Notiz tippen, bevor du das Handy wieder einsteckst. Zehn Sekunden jetzt sparen viel Verwirrung später.
TrackCent ist genau für diesen Anwendungsfall gebaut — schnelle Eingabe, automatische Kategorisierung, keine Bankverbindung nötig, kein Budget einzurichten. Wenn du es ausprobieren willst: der Einstieg ist kostenlos und die App gibt's im App Store.


