

Тайна конца месяца
Последняя неделя месяца. Остаток на счёте меньше, чем вы ожидали — может быть, заметно меньше. Вы сидите и мысленно прокручиваете последние недели, пытаясь свести концы.
Аренда — да. Продукты — пару раз, конечно. Но это всё равно не объясняет такой просадки.
Это один из самых распространённых финансовых опытов, и он не зависит от уровня дохода. Можно неплохо зарабатывать и всё равно к концу месяца недоумевать. Дело редко в «безалаберных тратах» — дело в том, что расходы остаются почти невидимыми, пока вы их не сделаете видимыми.
Что реально съедает ваши деньги
Прежде чем переходить к решениям, полезно понять, где обычно просачивается. Большую часть «неожиданных» трат закрывает несколько категорий.
Забытые подписки
В среднем у человека 10–15 регулярных подписок. Половину он назовёт навскидку — остальные тихо продлеваются каждый месяц: стриминги, облачные хранилища, приложения, которыми вы пользовались дважды, абонемент в зал полугодовой давности.
Каждая по 200–800 ₽. Вместе спокойно уносят 1 500–4 000 ₽ в месяц, ни разу не заставляя вас принять решение о покупке.
Маленькие ежедневные траты
Кофе каждый рабочий день: примерно 4 000 ₽ в месяц. Две доставки еды в неделю: 6 000–8 000 ₽. Перекус во второй половине дня в офисе: 2 500 ₽.
В моменте ни одно из этих решений не кажется значимым — именно поэтому они и складываются. Вы не выбираете осознанно отдавать в месяц 12–15 тысяч на эти три вещи. Но в сумме именно столько и выходит.
Сборы поверх покупок
Категория относительно новая, но растущая. При заказе еды само блюдо — лишь часть стоимости: доставка, сервисный сбор, наценка за маленький заказ, чаевые. Обед за 500 ₽ часто превращается в операцию на 850 ₽. Та же история с динамическими ценами в такси, доплатами за быструю доставку и комиссиями за конвертацию валюты в поездках.
В выписке такие суммы редко получают отдельную строку — они растворяются в сумме операции. Их легко не заметить.
Нерегулярные, но предсказуемые расходы
Годовые подписки, которые списываются раз в год. Сезонные траты — одежда при смене погоды, новогодние подарки, страховка на машину. Они не помесячные, поэтому в ментальной модели «сколько я обычно трачу» их не видно. Но если разнести по месяцам — заметная сумма.
Три способа реально это выяснить
1. Ручной разбор (один раз больно — потом ясно надолго)
Возьмите выписки по счёту и карте за последние 2–3 месяца. Пройдитесь по каждой операции и подпишите рядом категорию. Сложите.
Это 2–3 часа и без особого удовольствия. Но если вы делаете это впервые — обычно реально удивляет. Цифры не совпадают с вашими ожиданиями, иногда сильно. Многим достаточно одного такого захода, чтобы их собственные привычки трат стали для них реальными, а не абстрактными.
Ограничение: это разовая ретроспектива. Вперёд она не помогает.
2. Встроенная аналитика банка
Большинство банковских приложений сейчас умеют какую-то сводку расходов. Операции автоматически разбиваются по категориям и показываются в графиках.
Лучше, чем ничего, но категоризация часто ошибается или остаётся слишком общей. Наличные не видны. Названия магазинов часто не разобрать. Получается частичная картинка, не полная.
3. Отдельное приложение для учёта расходов
Самый полный метод: вы фиксируете расходы по ходу, для большинства — сканированием чеков, для остального — быстрыми заметками. В реальном времени собирается история всего, что вы потратили — карта, наличные, онлайн, поездки.
Через одну-две недели проступают паттерны. Через месяц — понятная база. Именно этот метод даёт точный и полный ответ на вопрос «куда уходят деньги?».
Что обычно обнаруживают люди
Первые недели честного учёта почти всегда вытаскивают на поверхность одно и то же:
Доставка еды дороже, чем кажется. Между сборами и частотой — обычно главный сюрприз. Многие выясняют, что тратят 8 000–15 000 ₽ в месяц на доставки, никогда не считая это серьёзной категорией.
Есть подписки, которыми не пользуются. Почти у всех найдётся как минимум одна подписка, которая месяцами продлевается без надобности. Чаще не одна.
«Иногда» — это не «иногда». «Заказываю еду только иногда» по данным означает 2–3 раза в неделю. «Редко покупаю онлайн» нередко превращается в несколько мелких заказов в неделю.
Это не значит, что вы тратите «неправильно». Это значит, что теперь у вас есть точная картинка и решения вы принимаете на основе реальности, а не оценок на глаз.
Что делать с этой информацией
Резких движений не нужно. Сама по себе осознанность обычно естественно меняет поведение — не потому, что вы следуете правилам, а потому, что информация меняет то, как ощущается решение.
Если хочется что-то сделать с найденным — путь наименьшего сопротивления такой:
Сначала — отмена ненужных подписок. Единственное изменение, которое ничего не стоит и не требует постоянной дисциплины. Сделали один раз — экономите каждый месяц.
Замечайте паттерны, не воюйте с ними. Если на доставку уходит много, не нужно зарекаться навсегда. Достаточно выбирать осознаннее: на один заказ в неделю меньше или готовить именно в те вечера, в которые обычно заказываете.
Лучше одна мягкая цель, чем десять жёстких правил. Попытка прижать пять категорий одновременно почти всегда проваливается. Выбор одной темы, по которой вы становитесь более внимательны, работает гораздо лучше.
Учёт не обязан быть проектом
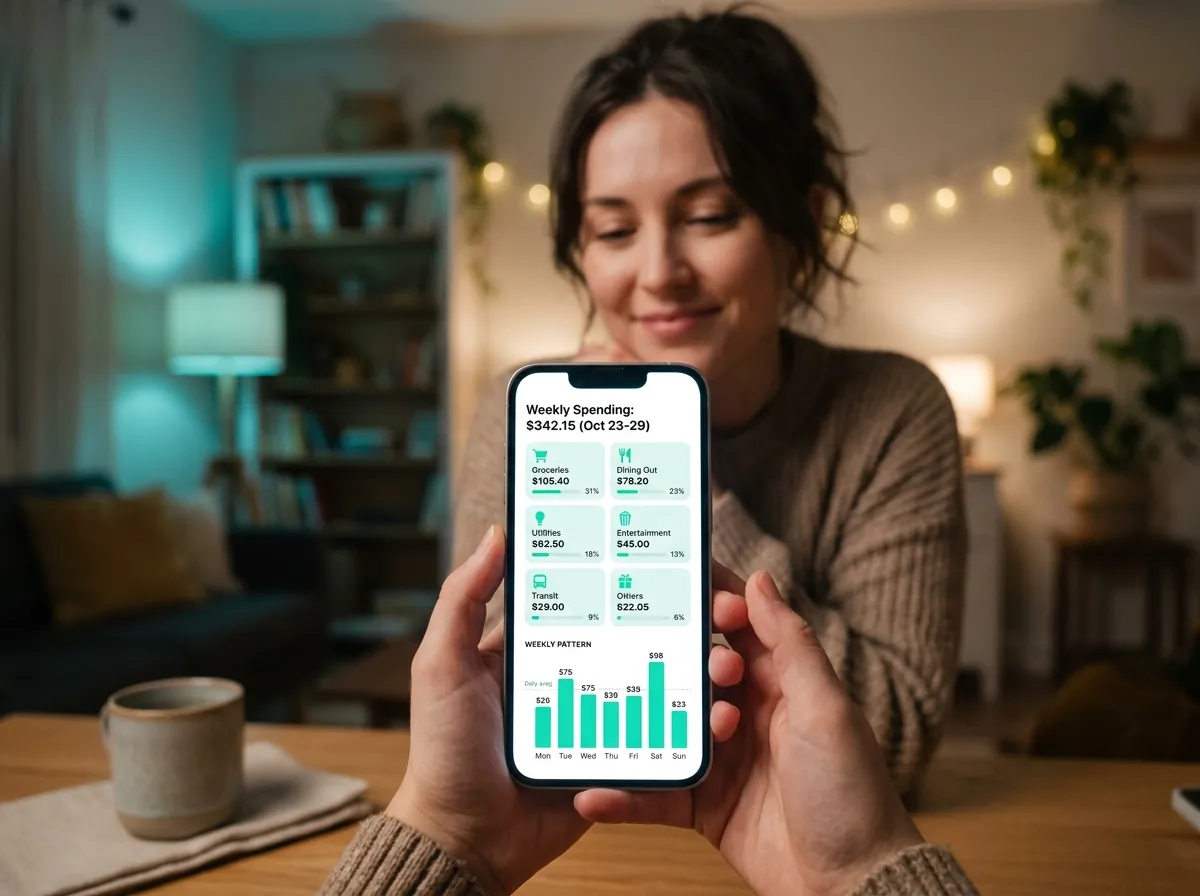
Что отпугивает большинство — это образ «учёт расходов = часы в таблице каждый месяц». Это необязательно так.
Сосканировали чек, когда получили. Быстро записали наличку. Раз в неделю взглянули на сводку. Это вся система. Большинству хватает десяти минут в неделю, чтобы держать ясную картинку.
Сложное — не сам учёт, а то, чтобы начать.
Если нужен простой инструмент для старта, TrackCent сам сканирует чеки и расставляет категории. Без подключения к банку, без настройки, без обязательного бюджета. Приложение есть в App Store — стартовать бесплатно.


