

Аргумент в пользу подключения банка
Синхронизация с банком кажется очевидным выбором для учёта без усилий. Подключили счёт — и каждая операция по карте появляется сама. Никаких фото, никакого ввода, ничего запоминать.
Если у вас всё на одной карте и наличными вы никогда не платите, это работает вполне нормально. Для большинства же — особенно если вы путешествуете, иногда платите наличкой или делите счета — мимо проходит довольно много.
Что банковская синхронизация на самом деле упускает
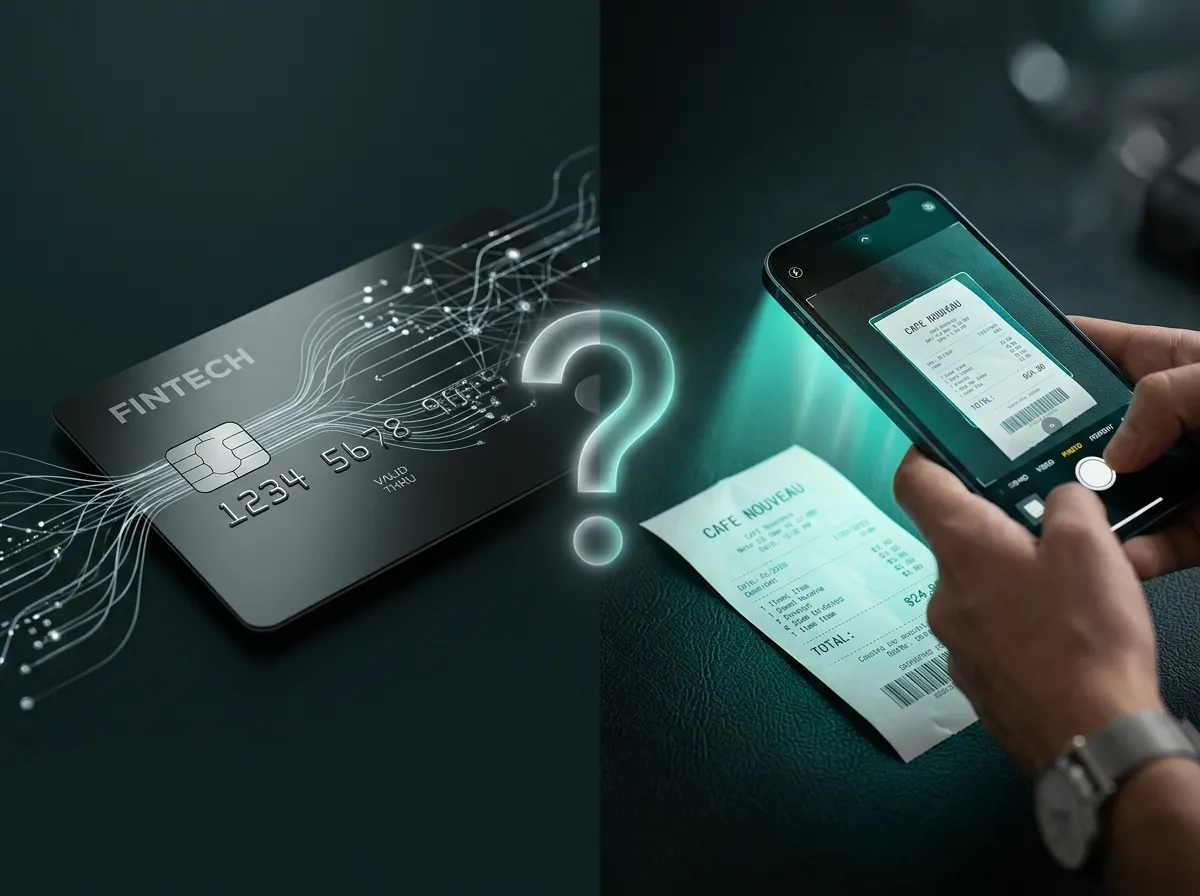
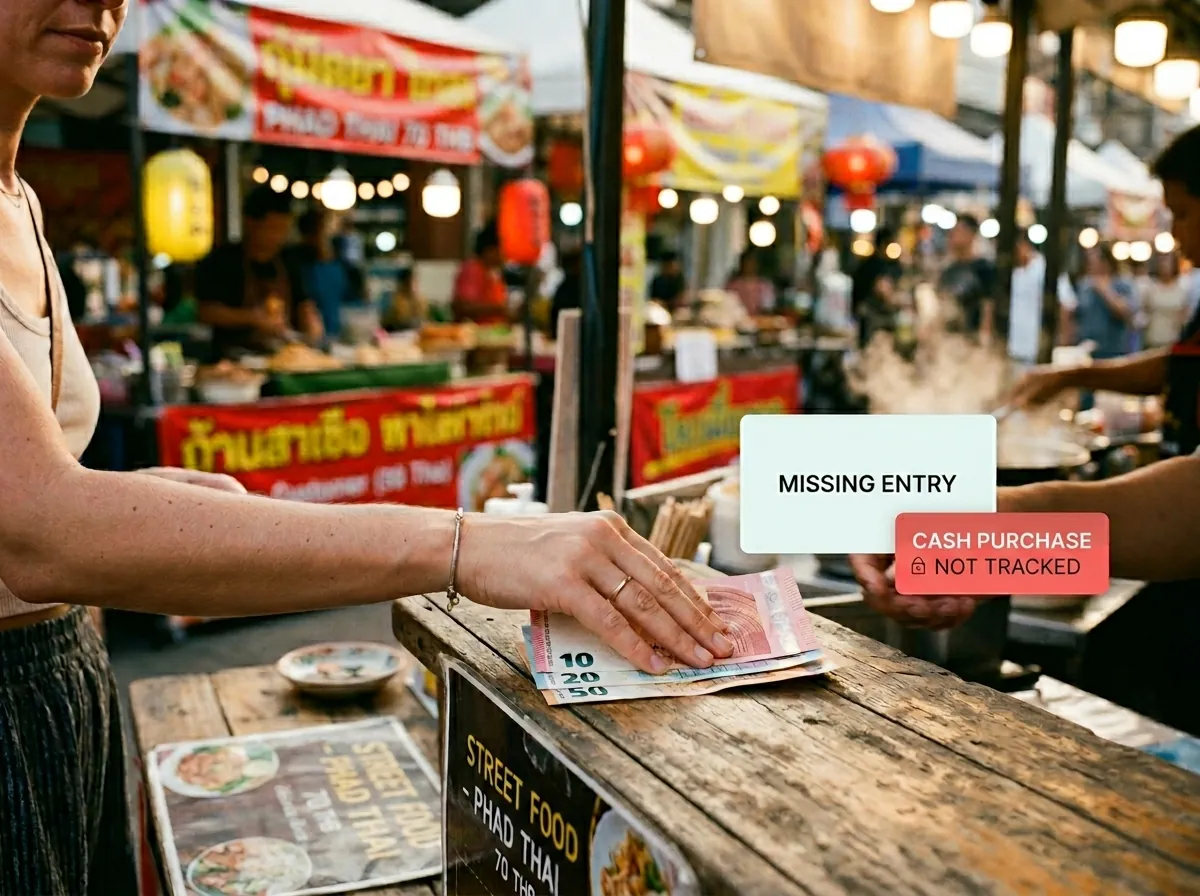
Наличные покупки. Очевидно, но критично. Заплатили наличными — банк об этом не знает. Рынки, уличная еда, чаевые, неформальные платежи — ничего не появится.
Полезный контекст. Банковские операции часто выглядят так: «AMZN MKTP US2X4JK8» или «POS DEBIT 00127 TXN REF 44821»*. Обычно вы догадываетесь, что это было, но автоматическая категоризация по такому тексту работает плохо.
Разделённые счета. Четверо ужинают, один платит 12 000 ₽ картой. В его выписке висит 12 000 ₽, хотя на нём только 3 000 ₽. У остальных троих — ничего.
Скорость. Многие операции проводятся 1–3 дня, а часть «висящих» транзакций категоризируется неправильно. До «реального времени» далеко.
Сложности за границей. Зарубежные операции могут показываться в неверной валюте, неправильно классифицироваться или приходить с локальными сокращениями названий, которые вы никогда не узнаете.
Как сканирование чеков закрывает эти дыры
Когда вы фотографируете чек, приложение читает реальные данные с бумаги: название магазина в точности как на чеке, точную сумму, дату и нередко даже отдельные позиции.
Процесс выглядит так:
1. Вы платите и получаете чек
2. Открываете приложение и нажимаете кнопку камеры
3. Наводите телефон на чек
4. ИИ считывает магазин, итог, дату и валюту
5. Предлагает категорию по типу торговой точки
6. Вы проверяете (или просто подтверждаете) и сохраняете
В сумме — пять-восемь секунд. Запись получается с чистыми, читаемыми данными, а не с криптическим номером ссылки.
Лучшая комбинация
Сканирование чеков и банковская синхронизация не исключают друг друга, но для большинства личных сценариев одного только сканирования уже достаточно, чтобы получить более полную и точную картину:
| Сканирование чеков | Банковская синхронизация | |
|---|---|---|
| Наличные покупки | ✅ Да | ❌ Нет |
| Реальное время | ✅ Сразу | ⚠️ Задержка 1–3 дня |
| Корректное название продавца | ✅ С чека | ⚠️ Часто сокращено |
| Разделённые счета | ✅ Сканируете свою долю | ❌ Видна полная сумма |
| Несколько валют | ✅ Прямо с чека | ⚠️ Конвертация может быть неточной |
| Приватность (без доступа к банку) | ✅ Не нужен | ❌ Нужны учётные данные |
Но если хочется честной картины того, что вы реально потратили — включая наличные, поездки и общие ужины, — сканировать чеки на месте оказывается более полным методом.
Советы по чистым сканам
Несколько привычек, чтобы сканировать быстрее и точнее:
Сканируйте на кассе, а не позже. Бумажные чеки мнутся и выгорают. Термобумага особенно: за пару дней может стать нечитаемой. Скан на месте — и проблема снимается.
По возможности кладите ровно. Хорошие ИИ-сканеры отлично справляются с разумными углами, но чек на ровной поверхности распознаётся стабильнее, чем тот, что вы держите в воздухе.
Не гонитесь за идеалом. Даже если сканер где-то ошибся — поправить поле занимает пять секунд. Неидеальный авто-скан всё равно быстрее ручного ввода.
Для электронных чеков — быстрая заметка. Подтверждения заказов, покупки в приложениях, продления подписок — фотографировать нечего. Просто короткая запись: «Spotify 199» или «Озон заказ 3 450».
Сканер чеков TrackCent умеет всё это: несколько валют, частичные чеки и быстрый ввод текстом для тех случаев, где бумаги нет. Без подключения к банку. Скачивайте в App Store.


