

Tajemnica końca miesiąca
Ostatni tydzień miesiąca. Saldo na koncie niższe niż się spodziewałeś — może znacząco niższe. Siedzisz, w głowie odtwarzasz ostatnie tygodnie i próbujesz wszystko wyjaśnić.
Czynsz: tak. Zakupy spożywcze: kilka razy, jasne. Ale to nie powinno tłumaczyć całości.
To jedno z najczęstszych doświadczeń finansowych w ogóle, niezależne od poziomu zarobków. Możesz dobrze zarabiać i i tak być zdezorientowany na koniec miesiąca. Problem rzadko polega na bezmyślnym wydawaniu — chodzi o to, że wydawanie pozostaje w dużej mierze niewidoczne, dopóki nie uczynisz go widocznym.
Co naprawdę wsysa twoje pieniądze
Zanim przejdziemy do rozwiązań, warto zrozumieć, gdzie zwykle są dziury. Kilka kategorii odpowiada za większość „niespodziewanych" wydatków.
Subskrypcje, o których zapomniałeś
Statystycznie ma się od 10 do 15 cyklicznych subskrypcji. Z głowy wymienisz mniej więcej połowę. Reszta odnawia się po cichu co miesiąc — streaming, chmura, aplikacje używane dwa razy, siłownia sprzed pół roku.
Każda to 20–60 zł. Razem mogą zjadać 300–600 zł miesięcznie, nie wymuszając ani jednej decyzji o wydatku.
Drobne codzienne zakupy
Kawa w każdy dzień roboczy: około 280 zł miesięcznie. Dwa razy w tygodniu jedzenie z dowozem: 480 zł. Popołudniowa przekąska w pracy: 200 zł.
Żadna z tych decyzji nie wydaje się ważna w danym momencie — i właśnie dlatego się kumulują. Nie wybierasz świadomie, by wydać prawie 1000 zł miesięcznie na te trzy rzeczy. Ale do tyle to się sumuje.
Opłaty doklejone do zakupów
To kategoria nowsza, ale rosnąca. Gdy zamawiasz jedzenie z dowozem, sam posiłek jest tylko częścią kosztu: opłata za dostawę, opłata serwisowa, dopłata za małe zamówienie, napiwek. Posiłek za 50 zł często staje się transakcją za 90 zł. Tak samo z dynamicznymi cenami przewozów, dopłatami za dostawę tego samego dnia i prowizjami za przewalutowanie w podróży.
Te kwoty rzadko mają osobną pozycję na wyciągu — wtapiają się w kwotę transakcji. Łatwo je przeoczyć.
Koszty nieregularne, ale przewidywalne
Subskrypcje roczne, które wpadają raz na rok. Sezonowe wydatki — nowe ubrania przy zmianie pogody, prezenty świąteczne, OC. Nie są comiesięczne, więc nie mieszczą się w mentalnym modelu „ile zwykle wydaję". Ale rozłożone na miesiące potrafią dać sensowny koszt miesięczny.
Trzy sposoby, by naprawdę się dowiedzieć
1. Ręczny audyt (raz boli, oświeca na zawsze)
Wyciągnij wyciągi z konta i karty z ostatnich dwóch lub trzech miesięcy. Przejrzyj każdą operację i obok dopisz kategorię. Zsumuj.
To zajmie 2–3 godziny i nie jest przyjemne. Ale jeśli nigdy tego nie robiłeś, zwykle jest naprawdę zaskakujące. Liczby nie pasują do wyobrażeń — czasem mocno nie pasują. Wielu osobom wystarczy zrobić to raz, by ich wzorce wydatków stały się namacalne.
Ograniczenie: jest to spojrzenie wstecz i jednorazowe. Nie pomaga prowadzić dalszego śledzenia.
2. Analiza wydatków w bankowej aplikacji
Większość aplikacji bankowych oferuje dziś jakąś formę podsumowania wydatków. Operacje są kategoryzowane automatycznie i pokazane w wykresach.
Lepsze to niż nic, ale kategoryzacja często bywa błędna lub zbyt ogólna. Zakupy gotówkowe nie pojawiają się. Nazwy sprzedawców często nie do rozpoznania. Dostajesz obraz częściowy, a nie pełny.
3. Dedykowana aplikacja do wydatków
Najpełniejsza metoda: zapisujesz wydatki na bieżąco, do większości używając skanu paragonów, do reszty szybkich notatek. Budujesz w czasie rzeczywistym zapis wszystkiego, co wydałeś — kartą, gotówką, online, za granicą.
Po tygodniu czy dwóch widać wzorce. Po miesiącu masz wyraźną bazę. To metoda, która daje precyzyjną i kompletną odpowiedź na pytanie „gdzie znikają moje pieniądze?".
Co ludzie zazwyczaj odkrywają
Pierwsze tygodnie uczciwego śledzenia pokazują niemal zawsze to samo:
Jedzenie z dostawą kosztuje więcej, niż się wydaje. Między opłatami a częstotliwością — to zwykle największe zaskoczenie. Wiele osób odkrywa, że wydaje 600–1200 zł miesięcznie na dostawy, nie traktując tego nigdy jako poważnej kategorii.
Są subskrypcje, których nie używają. Niemal zawsze jest co najmniej jedna subskrypcja, która odnawia się od miesięcy, a nie jest już potrzebna. Zwykle więcej niż jedna.
„Tylko czasem" wcale nie jest „czasem". „Zamawiam jedzenie tylko czasami" w danych zwykle oznacza 2–3 razy w tygodniu. „Rzadko kupuję online" często okazuje się wieloma drobnymi zamówieniami tygodniowo.
Nic z tego nie znaczy, że wydajesz „źle". Znaczy tylko, że obraz jest teraz dokładny i decyzje możesz podejmować na podstawie rzeczywistości, a nie szacunków.
Co zrobić z tą wiedzą
Nie musisz robić niczego radykalnego. Sama świadomość zwykle zmienia zachowanie naturalnie — nie dlatego, że trzymasz się reguł, ale dlatego, że informacja zmienia to, jak czują się decyzje.
Jeśli chcesz działać na podstawie odkryć, najmniej kosztowna ścieżka to:
Najpierw anuluj nieużywane subskrypcje. To jedyna zmiana, która nic nie kosztuje i nie wymaga ciągłej dyscypliny. Robisz raz, oszczędzasz co miesiąc.
Zauważaj wzorce, nie walcz z nimi. Jeśli sporo wydajesz na dostawy, nie musisz przysięgać, że przestaniesz. Możesz wybierać świadomiej — jedno zamówienie mniej w tygodniu albo gotowanie akurat w te wieczory, w które najczęściej zamawiasz.
Postaw jeden miękki cel, a nie dziesięć twardych reguł. Próba ograniczenia pięciu kategorii naraz prawie nigdy się nie udaje. Wybranie jednej, na której się skupisz, ma o wiele lepszą historię.
Śledzenie nie musi być projektem
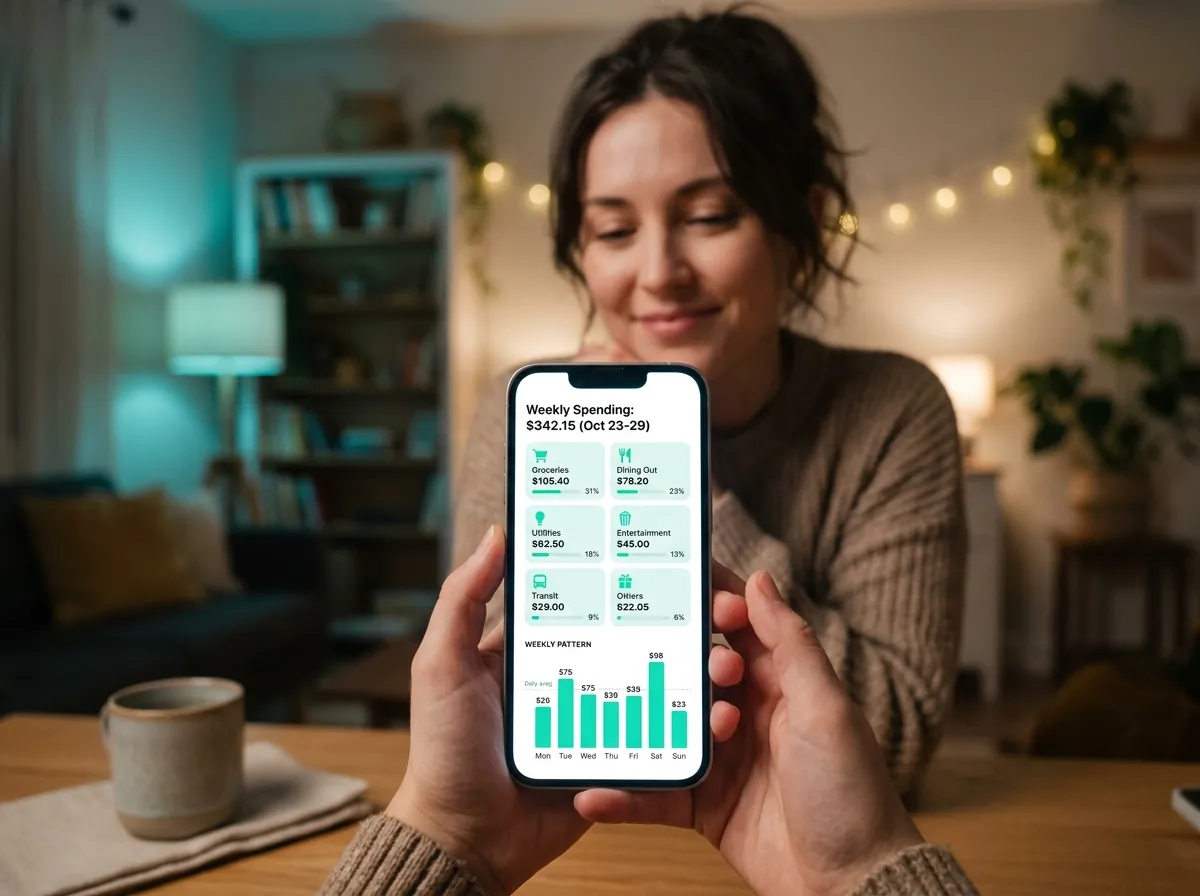
To, co odstrasza większość, to wyobrażenie, że śledzenie wydatków oznacza godziny w arkuszu co miesiąc. Nie musi.
Skanujesz paragon, gdy go dostajesz. Wpisujesz krótką notatkę, gdy płacisz gotówką. Zerkasz na podsumowanie tygodnia. To cały system. Dla większości dziesięć minut tygodniowo wystarcza, by mieć jasny obraz.
Trudna część to nie samo śledzenie — trudne jest zacząć.
Jeśli chcesz prostego narzędzia, by ruszyć z miejsca, TrackCent obsługuje skan i kategoryzację automatycznie. Bez podpinania banku, bez konfiguracji, bez wymaganego budżetu. Jest w App Store — start jest darmowy.


