

Argumenty za podpięciem banku
Synchronizacja z bankiem wydaje się oczywistym wyborem, by śledzić wydatki bez wysiłku. Łączysz konto raz i każda transakcja kartą pojawia się sama. Bez zdjęć, bez wpisywania, niczego do zapamiętania.
Jeśli wszystko ładujesz na jedną kartę i nigdy nie używasz gotówki, to działa nieźle. Dla większości — zwłaszcza tych, którzy podróżują, czasem płacą gotówką albo dzielą rachunki — sporo umyka.
Co synchronizacja banku naprawdę gubi
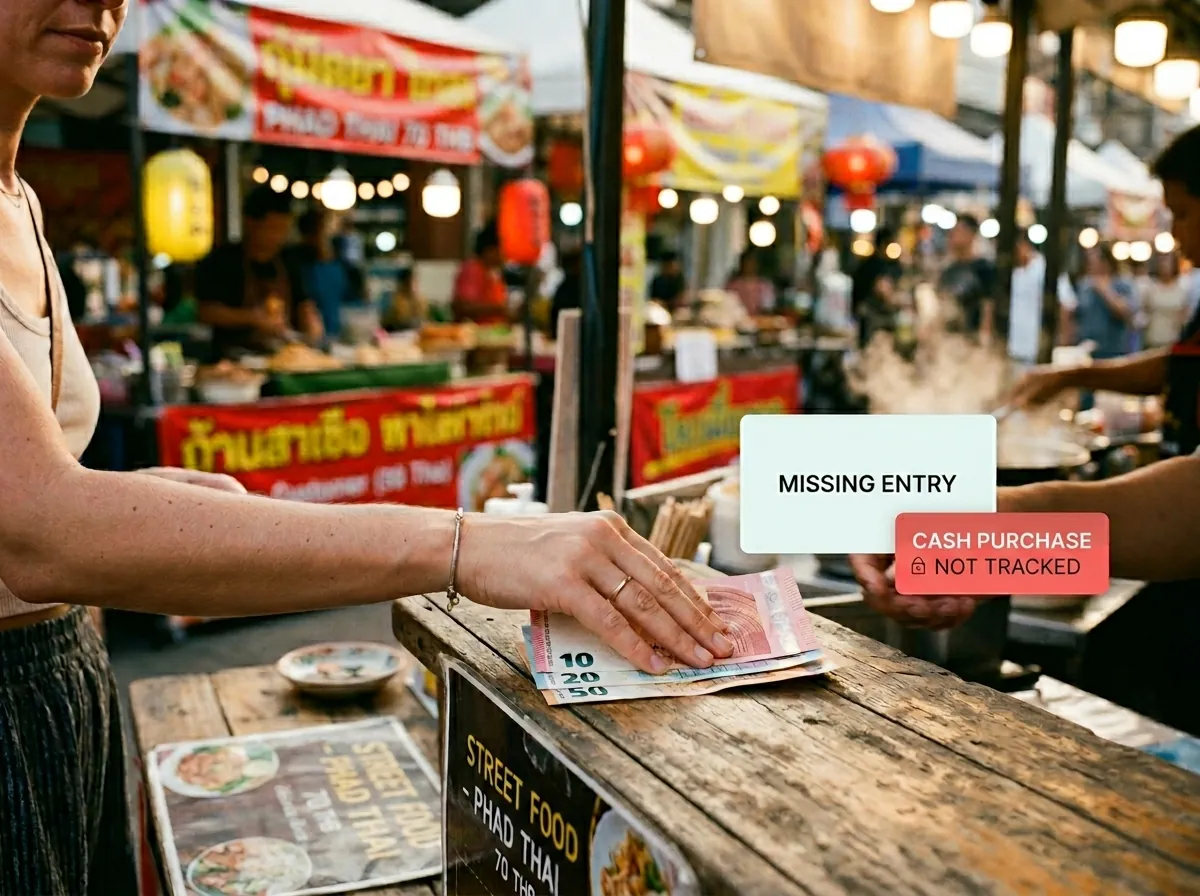
Zakupy gotówkowe. Oczywiste, ale poważne. Jeśli zapłaciłeś gotówką, nie przeszło to przez bank. Bazary, jedzenie z budki, napiwki, nieformalne płatności — nic się nie pojawia.
Użyteczny kontekst. Operacje bankowe wyglądają często tak: „AMZN MKTP US2X4JK8" albo „POS DEBIT 00127 REF 44821"*. Zwykle wiesz, co to było, ale taki opis czyni autokategoryzację mało wiarygodną.
Dzielone rachunki. Cztery osoby na kolacji, jedna płaci 480 zł kartą — wyciąg pokazuje 480 zł, choć jej działka to tylko 120 zł. Pozostałym trzem nie pojawia się nic.
Szybkość. Wiele transakcji potrzebuje 1–3 dni, by się rozliczyć, a niektóre nieksięgowane są źle kategoryzowane. To nie jest czas rzeczywisty.
Komplikacje za granicą. Transakcje zagraniczne potrafią pojawić się w niewłaściwej walucie, źle skategoryzować albo wyświetlić nazwy w lokalnych skrótach, których nie skojarzysz.
Jak skanowanie paragonów zatyka te dziury
Gdy fotografujesz paragon, aplikacja czyta prawdziwe dane z papieru: nazwę sprzedawcy tak, jak widnieje na paragonie, dokładną kwotę, datę, a często nawet poszczególne pozycje.
Proces wygląda tak:
1. Płacisz i dostajesz paragon
2. Otwierasz aplikację wydatków i naciskasz przycisk aparatu
3. Kierujesz telefon na paragon
4. AI odczytuje sprzedawcę, sumę, datę i walutę
5. Sugeruje kategorię na podstawie typu sprzedawcy
6. Sprawdzasz (albo tylko zatwierdzasz) i zapisujesz
Łącznie: pięć do ośmiu sekund. Zapis ma czyste, czytelne dane — nie jakiś tajemniczy kod referencyjny.
Najlepiej działa kombinacja
Skanowanie paragonów i synchronizacja banku nie wykluczają się, ale przy większości użytków prywatnych samo skanowanie daje pełniejszy i dokładniejszy obraz:
| Skanowanie paragonów | Synchronizacja banku | |
|---|---|---|
| Zakupy gotówkowe | ✅ Tak | ❌ Nie |
| Czas rzeczywisty | ✅ Natychmiast | ⚠️ Opóźnienie 1–3 dni |
| Poprawna nazwa sprzedawcy | ✅ Z paragonu | ⚠️ Często skrócona |
| Dzielone rachunki | ✅ Skanujesz swoją część | ❌ Pokazuje pełną kwotę |
| Wiele walut | ✅ Z paragonu | ⚠️ Konwersja bywa błędna |
| Prywatność (bez dostępu do banku) | ✅ Niewymagane | ❌ Wymagane dane logowania |
Ale jeśli chcesz wierny obraz tego, co naprawdę wydałeś — z gotówką, podróżami i dzielonymi rachunkami włącznie — skanowanie paragonów na bieżąco jest metodą bardziej kompletną.
Jak skanować dobrze
Kilka nawyków, dzięki którym skan idzie szybciej i celniej:
Skanuj przy kasie, nie później. Paragony papierowe się gniotą i blakną. Papier termiczny w szczególności potrafi stać się nieczytelny w kilka dni. Zeskanuj od razu i masz spokój.
Połóż go płasko, jeśli się da. Większość skanerów AI dobrze radzi sobie z rozsądnymi kątami, ale paragon leżący na blacie odczyta się pewniej niż trzymany w powietrzu.
Nie szukaj perfekcji. Nawet gdy skaner się pomyli, poprawa pola zajmuje pięć sekund. Niedoskonały skan automatyczny i tak jest szybszy od ręcznego wpisywania.
Dla paragonów cyfrowych użyj szybkiej notatki. Potwierdzenia zamówień, zakupy w aplikacjach, odnowienia subskrypcji — nie ma czego skanować. Wpisz krótką notatkę: „Spotify 9,99" albo „Amazon zamówienie 34,50".
Skaner paragonów TrackCent obsługuje to wszystko — wiele walut, częściowe paragony i szybką notatkę dla tych bez papieru. Bez podpinania banku. Pobierz w App Store.


