

El misterio de fin de mes
Es la última semana del mes. El saldo de tu cuenta está más bajo de lo que esperabas — quizá bastante más bajo. Ahí estás, repasando mentalmente las últimas semanas, intentando cuadrarlo.
Alquiler: sí. Compra: alguna vez, claro. Pero eso no debería explicarlo todo.
Es una de las experiencias financieras más comunes, y no depende del nivel de ingresos. Puedes ganar bien y aun así llegar a fin de mes desconcertado. El problema no suele ser gastar a lo loco — es que el gasto es prácticamente invisible hasta que te obligas a verlo.
Lo que de verdad absorbe tu dinero
Antes de las soluciones, conviene entender por dónde están los huecos habituales. Unas pocas categorías acaparan la mayoría del gasto sorpresa.
Suscripciones que se te olvidaron
La media de la gente tiene entre 10 y 15 suscripciones recurrentes. En cualquier momento te acuerdas de la mitad. El resto se renuevan calladitas cada mes — plataformas de streaming, almacenamiento en la nube, apps que usaste dos veces, el gimnasio de hace seis meses.
Cada una son 5–15 €. Juntas pueden comerse 80–150 € al mes sin que tomes una sola decisión de gasto.
Pequeñas compras del día a día
Un café cada día laborable: unos 70 € al mes. Dos pedidos a domicilio a la semana: 120 €. Un picoteo de tarde en el trabajo: 50 €.
Ninguna decisión parece importante en el momento — y precisamente por eso suman. No estás eligiendo conscientemente gastar 240 € al mes en esas tres cosas. Pero a eso ascienden.
Recargos que se cuelan en cada compra
Es una categoría más reciente, pero creciente. Cuando pides comida a domicilio, el plato es solo parte del coste: gasto de envío, comisión de servicio, recargo por pedido pequeño, propina. Una comida de 12 € se convierte muchas veces en una transacción de 22 €. Lo mismo con los precios dinámicos del VTC, los suplementos por entrega en el día y las comisiones de cambio de divisa cuando viajas.
Estos cargos no suelen tener una línea propia en el extracto — se mezclan dentro del importe. Fáciles de pasar por alto.
Costes irregulares pero predecibles
Suscripciones anuales que caen una vez al año. Gastos de temporada — ropa nueva al cambiar el tiempo, regalos de Navidad, papeles del coche. No son mensuales, así que no entran en tu modelo mental de "lo que gasto normalmente". Pero, si los repartes, pueden ser un coste mensual notable.
Tres maneras de averiguarlo de verdad
1. La auditoría manual (dolorosa una vez, reveladora para siempre)
Saca los extractos de banco y tarjeta de los últimos dos o tres meses. Repasa cada movimiento y anota la categoría al lado. Suma.
Lleva 2–3 horas y no es divertido. Pero, si nunca lo has hecho, sorprende de verdad. Los números no encajan con lo que creías — a veces, ni de lejos. A mucha gente le sirve hacerlo una sola vez para que los patrones de gasto pasen a ser tangibles.
La pega: es retrospectivo y se hace una vez. No te ayuda a llevar el control hacia adelante.
2. El análisis de gastos del propio banco
Casi todas las apps bancarias incluyen ya algún resumen de gastos. Las operaciones se categorizan solas y se muestran en gráficos.
Es mejor que nada, pero la categorización falla a menudo o queda vaga. Las compras en efectivo no aparecen. Los nombres de comercio son muchas veces irreconocibles. Tienes una imagen parcial, no completa.
3. Una app dedicada a registrar gastos
El método más completo: vas apuntando los gastos sobre la marcha, escaneando tickets para casi todo y con texto rápido para el resto. Construyes un registro en tiempo real de todo lo gastado — tarjeta, efectivo, online, internacional.
A la semana o dos, los patrones se ven solos. Al mes, tienes una base clara. Es el método que te da una respuesta certera y completa a "¿en qué se me va el dinero?".
Lo que la gente suele descubrir
Las primeras semanas de registro honesto sacan a flote casi siempre las mismas cosas:
La comida a domicilio cuesta más de lo que parece. Entre las comisiones y la frecuencia, suele ser la mayor sorpresa. Mucha gente acaba viendo que gasta 150–300 € al mes en pedidos sin haberlo considerado una categoría seria.
Hay suscripciones que ni usan. Casi siempre, hay al menos una suscripción que lleva meses renovándose y que ya no haría falta. Normalmente más de una.
Lo "ocasional" no es ocasional. "Solo pido a domicilio de vez en cuando" suele significar 2–3 veces por semana cuando miras los datos. "Casi nunca compro online" suele convertirse en varios pedidos pequeños a la semana.
Nada de esto significa que estés gastando mal. Solo significa que ahora la imagen es exacta y puedes decidir basándote en datos en lugar de en intuiciones.
Qué hacer con la información
No hace falta nada drástico. La conciencia, por sí sola, ya cambia el comportamiento — no porque sigas reglas, sino porque la información cambia cómo se sienten las decisiones.
Si quieres actuar a partir de lo que descubres, el camino de menor esfuerzo es este:
Cancela primero las suscripciones que no usas. Es el único cambio que no cuesta nada y no exige disciplina continua. Lo haces una vez y ahorras todos los meses.
Detecta patrones, no luches contra ellos. Si gastas mucho en comida a domicilio, no hace falta que jures no pedir más. Puedes elegir con más cabeza — un pedido menos a la semana, o cocinar las noches en las que normalmente pedirías.
Fija un objetivo flexible, no diez reglas estrictas. Intentar restringir cinco categorías a la vez casi nunca funciona. Elegir una sobre la que ser más consciente tiene mucho mejor historial.
Llevar las cuentas no tiene por qué ser un proyecto
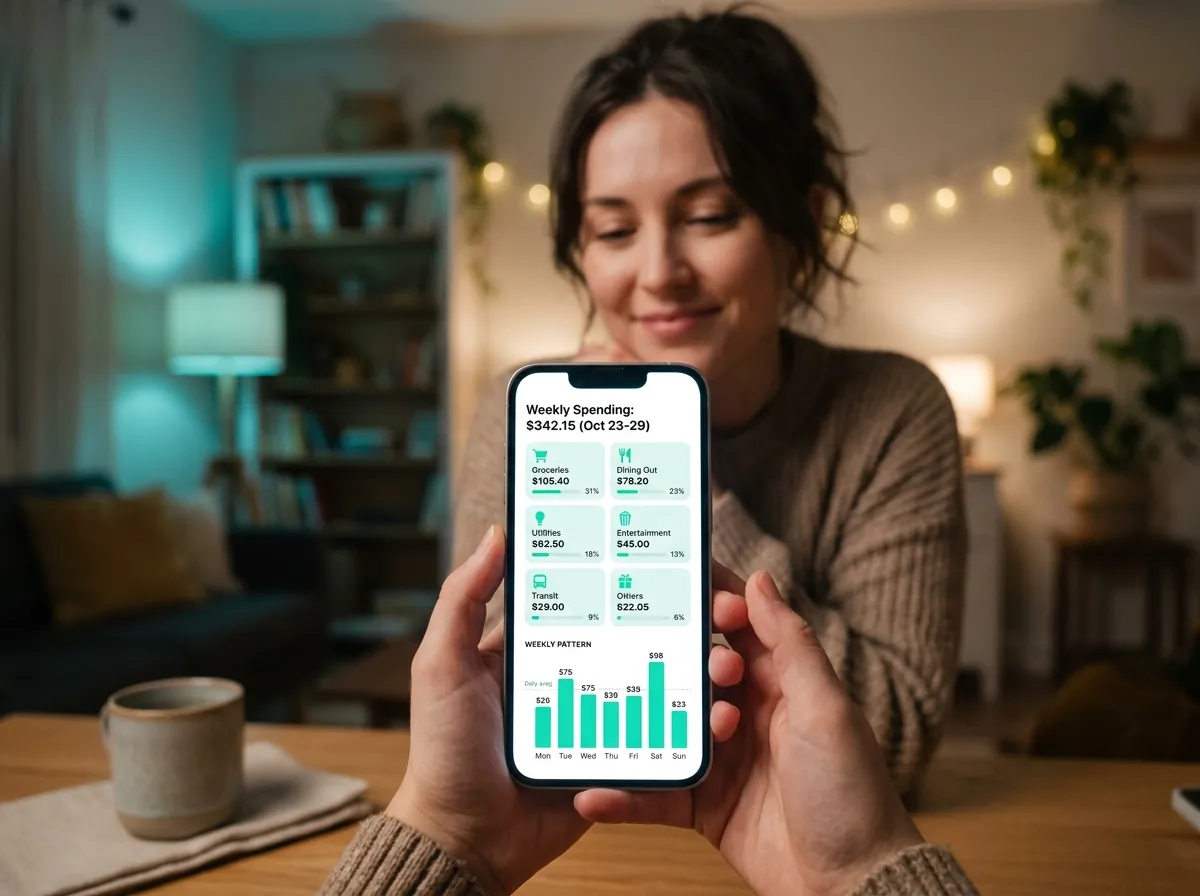
Lo que echa atrás a la mayoría es imaginar que controlar gastos significa horas de hoja de cálculo cada mes. No tiene por qué.
Escanea el ticket cuando lo recibas. Apunta una nota rápida cuando pagues en efectivo. Echa un vistazo al resumen semanal. Ese es todo el sistema. Para la mayoría, diez minutos a la semana bastan para tener clara la imagen.
Lo difícil no es llevarlo — es solo empezar.
Si quieres una herramienta sencilla con la que arrancar, TrackCent se encarga del escaneo y la categorización automática. Sin conexión bancaria, sin configuración, sin presupuesto obligatorio. Está en la App Store — empezar es gratis.


