

A favor de conectar el banco
Sincronizar el banco parece la opción obvia para registrar gastos sin esfuerzo. Conectas la cuenta una vez y cada movimiento de tarjeta aparece solo. Sin fotos, sin teclear, sin nada que recordar.
Si lo pones todo en una sola tarjeta y nunca usas efectivo, funciona razonablemente bien. Pero para la mayoría — sobre todo si viajas, pagas en efectivo de vez en cuando o partes cuentas con amigos — se le escapan bastantes cosas.
Qué se le escapa de verdad a la sincronización bancaria
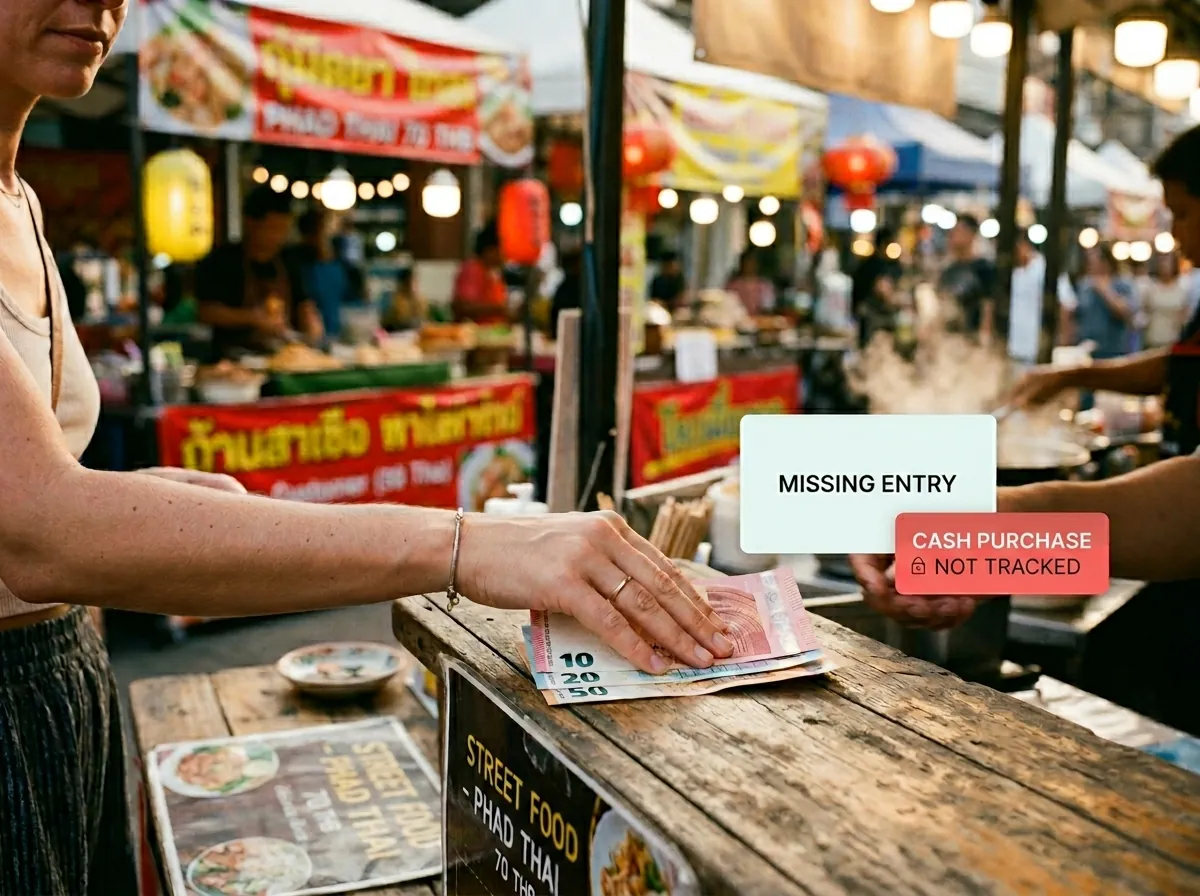
Compras en efectivo. Es obvio, pero importante. Si pagaste en efectivo, no pasó por tu banco. Mercados, comida callejera, propinas, pagos informales — nada aparece.
Contexto útil. Los movimientos bancarios suelen ser así: "AMZN MKTP US2X4JK8" o "COMPRA TPV 00127 REF 44821"*. Normalmente sabes qué fue, pero esa descripción hace que la categorización automática sea poco fiable.
Cuentas compartidas. Si cuatro personas cenan y una paga los 120 € con tarjeta, su extracto marca 120 € aunque solo le tocaran 30 €. A los otros tres no les aparece nada.
Velocidad. Muchas operaciones tardan 1–3 días en quedar liquidadas, y algunos cargos pendientes se categorizan mal. De tiempo real, poco.
Complicación al cruzar fronteras. Las operaciones en el extranjero pueden mostrarse en la divisa equivocada, no categorizarse bien o aparecer con nombres de comercio en abreviaturas locales que jamás reconocerías.
Cómo el escaneo de tickets cubre esos huecos
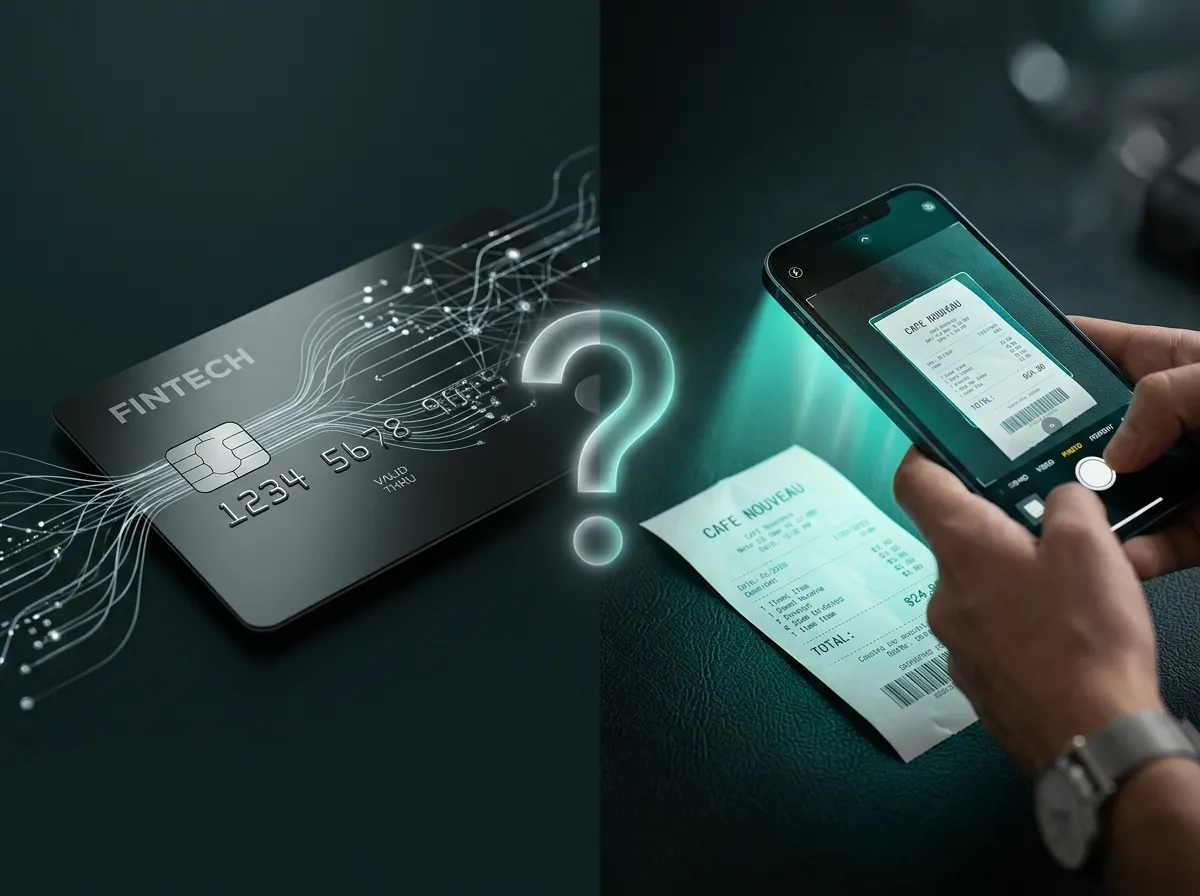
Cuando fotografías un ticket, la app lee los datos reales del papel: el nombre del comercio tal cual figura en el ticket, el importe exacto, la fecha y, en muchos casos, las líneas de producto.
El proceso es así:
1. Pagas y recibes un ticket
2. Abres tu app de gastos y tocas el botón de la cámara
3. Apuntas con el móvil al ticket
4. La IA lee comercio, total, fecha y divisa
5. Sugiere una categoría según el tipo de comercio
6. Revisas (o solo confirmas) y guardas
Tiempo total: de cinco a ocho segundos. La entrada queda con datos limpios y legibles — no un código críptico.
La combinación que funciona mejor
Escanear tickets y sincronizar el banco no son excluyentes, pero para la mayoría de usos personales, escanear tickets ya da una imagen más precisa y completa por sí solo:
| Escaneo de tickets | Sincronización bancaria | |
|---|---|---|
| Compras en efectivo | ✅ Sí | ❌ No |
| Tiempo real | ✅ Inmediato | ⚠️ Retardo de 1–3 días |
| Nombre real del comercio | ✅ Tal cual el ticket | ⚠️ A menudo abreviado |
| Cuentas compartidas | ✅ Escaneas tu parte | ❌ Marca el total |
| Varias divisas | ✅ Las lee del ticket | ⚠️ La conversión puede fallar |
| Privacidad (sin acceso bancario) | ✅ No hace falta | ❌ Requiere credenciales |
Pero si quieres una imagen fiel de lo que has gastado de verdad — incluido efectivo, viajes y cenas a escote — escanear los tickets en el momento es el método más completo.
Trucos para escanear tickets bien
Algunos hábitos que hacen que escanear sea más rápido y certero:
Escanea en la caja, no después. Los tickets se arrugan y se desvanecen. El papel térmico, en especial, puede quedar ilegible en pocos días. Escánealo al momento y te olvidas.
Ponlo plano si puedes. La mayoría de escáneres con IA aguantan ángulos razonables, pero un ticket apoyado en una superficie se lee mejor que sostenido en el aire.
No busques la perfección. Aunque el escáner se equivoque en algo, corregir un campo lleva cinco segundos. Un escaneo automático imperfecto sigue siendo más rápido que teclearlo todo.
Para tickets digitales, usa texto rápido. Confirmaciones de pedido, compras en apps, renovaciones de suscripción — no traen foto que escanear. Solo escribe una nota corta: "Spotify 9.99" o "pedido Amazon 34.50".
El escáner de TrackCent gestiona todo esto — varias divisas, tickets parciales y entrada rápida por texto para los que no son de papel. Sin conexión bancaria. Descárgalo en la App Store.


