

O mistério do final do mês
Última semana do mês. O saldo da conta está mais baixo do que esperava — talvez bastante mais baixo. Lá está, a passar mentalmente em revista as últimas semanas a tentar perceber.
Renda: sim. Compras de mercearia: algumas vezes, claro. Mas isso não devia explicar tudo.
É uma das experiências financeiras mais comuns e não é exclusiva de um nível de rendimento. Pode ganhar bem e mesmo assim ficar baralhado ao fim do mês. O problema raramente é gastar de forma inconsequente — é que o gasto é praticamente invisível até que se torne visível.
O que realmente absorve o seu dinheiro
Antes das soluções, vale a pena perceber por onde estão habitualmente as fugas. Algumas categorias respondem pela maior parte do gasto-surpresa.
Subscrições de que se esqueceu
A média anda entre 10 e 15 subscrições recorrentes. A pessoa lembra-se de cerca de metade em qualquer momento. As restantes vão-se renovando em silêncio — streaming, armazenamento na nuvem, apps usadas duas vezes, ginásio dos últimos seis meses.
Cada uma são 5–15 €. Juntas podem comer 80–150 € por mês sem despoletar uma única decisão de gasto.
Pequenas compras do dia a dia
Um café por dia útil: cerca de 70 € por mês. Duas entregas de comida por semana: 120 €. Um lanche à tarde no trabalho: 50 €.
Nenhuma destas decisões parece importante na hora — é precisamente por isso que somam. Não está a escolher conscientemente gastar 240 € por mês nessas três coisas. Mas é a isso que correspondem.
Taxas que se acumulam em cima das compras
É uma categoria mais recente, mas a crescer. Quando pede comida ao domicílio, o prato é só parte do custo: taxa de entrega, taxa de serviço, agravamento por encomenda pequena, gorjeta. Uma refeição de 12 € transforma-se muitas vezes numa transacção de 22 €. O mesmo se passa com tarifas dinâmicas dos TVDE, suplementos de entrega no próprio dia e comissões de câmbio quando viaja.
Estes custos raramente têm uma linha própria no extracto — diluem-se no valor total. Fáceis de não ver.
Custos irregulares mas previsíveis
Subscrições anuais que aparecem uma vez por ano. Despesas de época — roupa nova quando o tempo muda, presentes de Natal, IUC. Não são mensais, por isso não entram no seu modelo mental do "que costumo gastar". Mas, distribuídos, podem ser um custo mensal nada desprezável.
Três formas de descobrir mesmo
1. A auditoria manual (dolorosa uma vez, esclarecedora para sempre)
Saque os extractos do banco e do cartão dos últimos dois ou três meses. Percorra cada movimento e escreva a categoria ao lado. Some.
Demora 2–3 horas e não é divertido. Mas, se nunca o fez, costuma surpreender mesmo. Os números não batem certo com o que esperava — por vezes muito longe disso. A muita gente basta-lhe fazer isto uma vez para que os padrões de gasto deixem de ser abstractos.
A limitação: olha para trás e faz-se uma vez. Não ajuda a controlar daí para a frente.
2. A análise de despesas do próprio banco
A maioria das apps bancárias já inclui algum tipo de resumo de gastos. Os movimentos são categorizados automaticamente e mostrados em gráficos.
É melhor do que nada, mas a categorização é frequentemente errada ou vaga. As compras em dinheiro não aparecem. Os nomes dos comerciantes são, muitas vezes, irreconhecíveis. Tem uma imagem parcial, não completa.
3. Uma app dedicada a controlar despesas
O método mais completo: vai registando à medida que gasta, com leitura de talões para a maior parte e texto rápido para o resto. Constrói um histórico em tempo real de tudo o que gastou — cartão, dinheiro, online, internacional.
Ao fim de uma semana ou duas, os padrões aparecem. Ao fim de um mês, tem uma base clara. É o método que dá uma resposta exacta e completa a "para onde vai o meu dinheiro?".
O que as pessoas costumam descobrir
As primeiras semanas de registo honesto trazem quase sempre as mesmas descobertas:
Comida ao domicílio é mais cara do que parece. Entre as taxas e a frequência, costuma ser a maior surpresa. Muita gente percebe que está a gastar 150–300 € por mês em entregas sem nunca o ter visto como uma categoria importante.
Há subscrições que não usam. Quase universalmente, há pelo menos uma subscrição que se renova há meses e que já não faz falta. Normalmente mais do que uma.
O "ocasional" não é ocasional. "Só peço comida ao domicílio de vez em quando" costuma significar 2–3 vezes por semana quando se olha para os dados. "Quase não compro online" muitas vezes traduz-se em várias pequenas encomendas por semana.
Nada disto significa que esteja a gastar mal. Significa apenas que a imagem é agora exacta e pode decidir com base na realidade, não em estimativas.
O que fazer com a informação
Não tem de fazer nada drástico. A consciência, por si só, tende a mudar o comportamento naturalmente — não porque está a seguir regras, mas porque a informação muda a forma como cada decisão se sente.
Se quiser agir sobre o que descobriu, o caminho de menor esforço é este:
Cancele primeiro as subscrições não usadas. É a única mudança que não custa nada e não exige disciplina contínua. Faz-se uma vez, poupa-se todos os meses.
Note os padrões, não lute contra eles. Se gasta muito em entregas de comida, não tem de jurar nunca mais pedir. Pode apenas escolher com mais cabeça — menos um pedido por semana, ou cozinhar nas noites em que normalmente pediria.
Defina um objectivo flexível, não dez regras rígidas. Tentar restringir cinco categorias ao mesmo tempo raramente resulta. Escolher uma sobre a qual ser mais consciente tem um historial muito melhor.
Controlar despesas não tem de ser um projecto
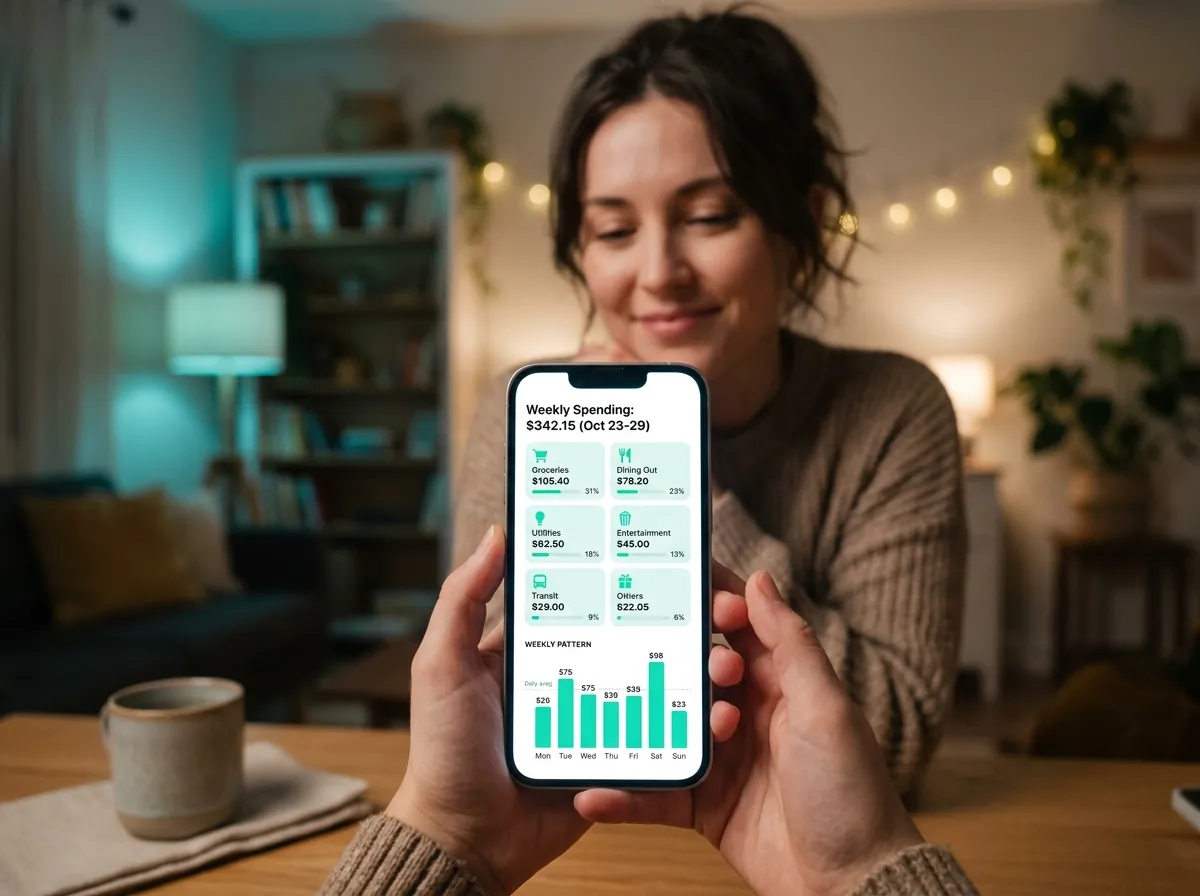
O que afasta a maioria é imaginar que controlar gastos significa horas de folha de cálculo todos os meses. Não tem de ser.
Lê o talão quando o recebe. Escreve uma nota rápida quando paga em dinheiro. Espreita o resumo semanal. É todo o sistema. Para a maioria, dez minutos por semana chegam para manter uma imagem clara.
A parte difícil não é o registo em si — é só começar.
Se quer uma ferramenta simples para arrancar, a TrackCent trata da leitura e categorização automaticamente. Sem ligação ao banco, sem configuração, sem orçamento obrigatório. Está na App Store — começar é grátis.


