

Waarom je bank koppelen logisch lijkt
Banksync klinkt als de logische keuze voor moeiteloos bijhouden. Eén keer je rekening koppelen en elke kaarttransactie verschijnt vanzelf. Geen foto's, geen typewerk, niets om te onthouden.
Als je alles op één kaart zet en nooit contant gebruikt, werkt dat redelijk. Voor de meesten — vooral als je reist, soms contant betaalt of rekeningen splitst — laat het flink wat liggen.
Wat banksync echt mist
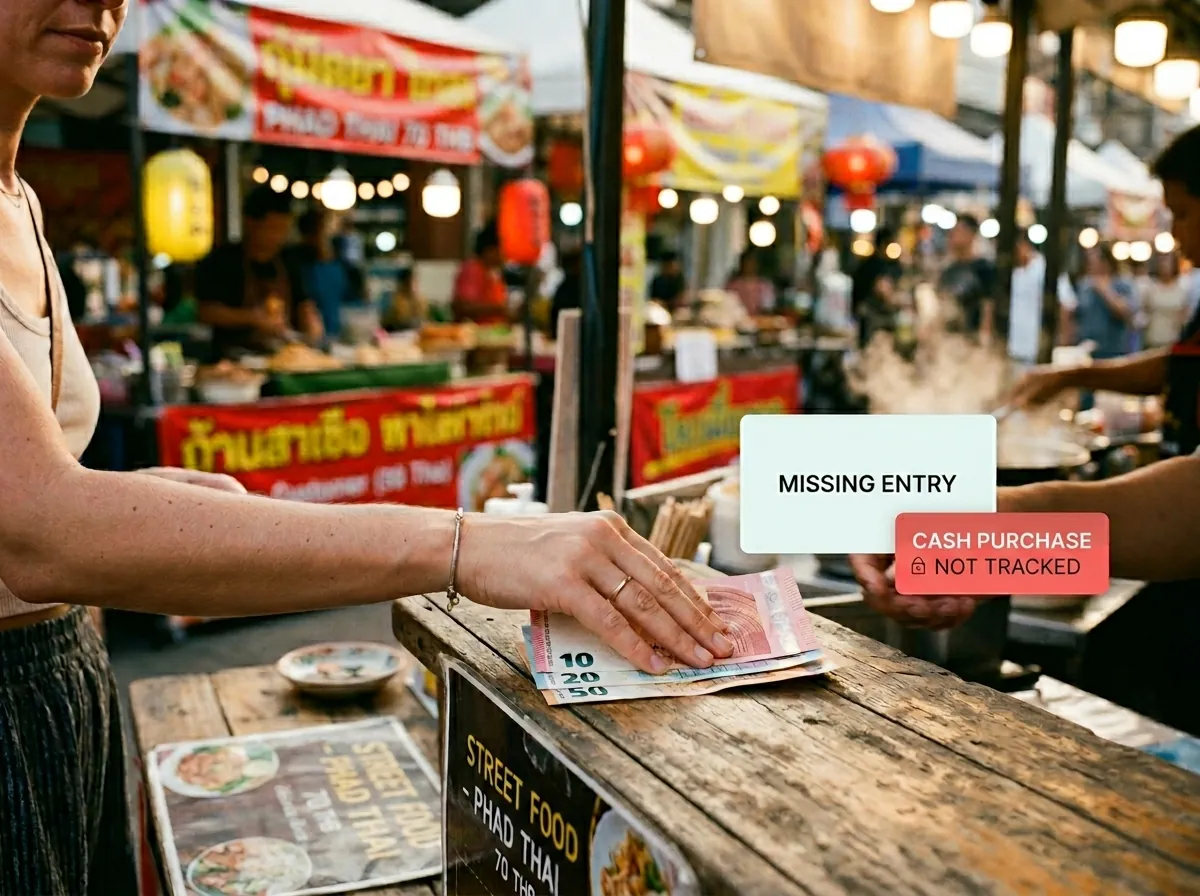
Contante aankopen. Logisch, maar zwaarwegend. Heb je contant betaald, dan ging het niet via je bank. Markten, streetfood, fooi, informele betalingen — niets verschijnt.
Bruikbare context. Banktransacties zien er vaak zo uit: "AMZN MKTP US2X4JK8" of "BETAALAUTOMAAT 00127 REF 44821"*. Je weet meestal nog wel wat het was, maar zo'n omschrijving maakt automatische categorisatie onbetrouwbaar.
Gedeelde rekeningen. Vier mensen gaan uit eten, één rekent € 120 met de pas af — op zijn afschrift staat € 120, ook al was zijn deel maar € 30. Bij de andere drie verschijnt niets.
Snelheid. Veel transacties hebben 1–3 dagen nodig om bijgeboekt te worden, en sommige openstaande mutaties krijgen verkeerde categorieën. Realtime is anders.
Gedoe over de grens. Buitenlandse transacties komen soms in de verkeerde valuta binnen, categoriseren niet goed of duiken op met afgekorte plaatselijke namen die je nooit zou herkennen.
Hoe gescande bonnen die gaten dichten
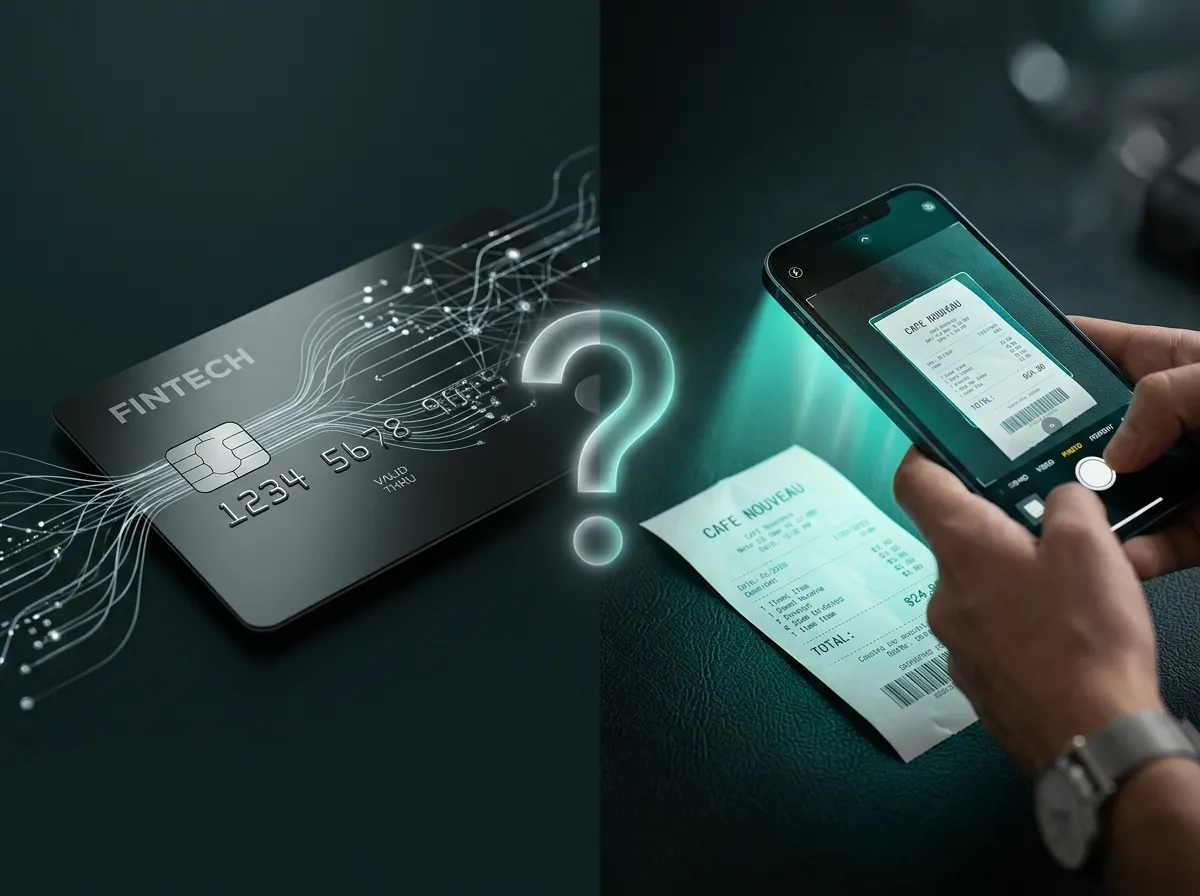
Als je een bon fotografeert, leest de app de echte data van het papier: de winkelnaam zoals die op de bon staat, het exacte bedrag, de datum en in veel gevallen ook de losse posten.
Het verloopt zo:
1. Je betaalt en krijgt een bon
2. Je opent je uitgaven-app en tikt op het camera-icoon
3. Je richt je telefoon op de bon
4. De AI leest winkel, totaal, datum en valuta
5. Hij stelt op basis van het type winkel een categorie voor
6. Je controleert (of bevestigt alleen) en slaat op
Totale tijd: vijf tot acht seconden. Het resultaat heeft schone, leesbare data — geen cryptisch referentienummer.
De combinatie die het beste werkt
Bonscan en banksync sluiten elkaar niet uit, maar voor de meeste persoonlijke situaties geeft alleen al de bonscan een nauwkeuriger en completer beeld:
| Bonscan | Banksync | |
|---|---|---|
| Contante aankopen | ✅ Ja | ❌ Nee |
| Realtime | ✅ Direct | ⚠️ 1–3 dagen vertraging |
| Juiste winkelnaam | ✅ Van de bon | ⚠️ Vaak afgekort |
| Gedeelde rekeningen | ✅ Je scant je deel | ❌ Toont totaalbedrag |
| Meerdere valuta | ✅ Direct van de bon | ⚠️ Omrekening kan afwijken |
| Privacy (geen banktoegang) | ✅ Niet nodig | ❌ Bankgegevens nodig |
Maar wil je een betrouwbaar beeld van wat je echt hebt uitgegeven — inclusief contant, reizen en gedeelde diners — dan is bonnen scannen op het moment zelf de meer complete methode.
Tips voor schone scans
Een paar gewoonten waardoor scannen sneller en preciezer wordt:
Scan bij de kassa, niet later. Papieren bonnen kreukelen en verbleken. Vooral thermisch papier kan binnen een paar dagen onleesbaar worden. Direct scannen — en je bent ervan af.
Leg 'm plat als het kan. De meeste AI-scanners gaan goed om met redelijke hoeken, maar een bon op een ondergrond leest betrouwbaarder dan eentje in de lucht.
Geen perfectie nastreven. Ook als de scanner ergens overheen gaat, kost een veld corrigeren vijf seconden. Een niet-perfecte automatische scan is nog steeds sneller dan handmatig invoeren.
Voor digitale bonnen: snel typen. Orderbevestigingen, in-app aankopen, abonnementsverlengingen — daarvoor is geen foto. Tik kort: "Spotify 9,99" of "Bol bestelling 34,50".
De bonscanner van TrackCent regelt dit allemaal — meerdere valuta, gedeeltelijke bonnen en snel typen voor wat geen papier heeft. Geen bankkoppeling nodig. Te downloaden in de App Store.


